دستیار بازارهای مالی ایگل
تحلیل بنیادی بازارهای جهانی – 10 مهر 1405
نفت، دلار، طلا، سهام و ارزهای دیجیتال در هفته پرتنش بازار
بازارهای جهانی در هفتهای که گذشت وارد مرحلهای متفاوت از بحرانهای ماههای قبل شدند. اگر در ابتدای تنشهای خاورمیانه تمرکز اصلی بازار روی احتمال اختلال در عرضه نفت و افزایش تقاضا برای داراییهای امن بود، اکنون اثرات این بحران به بخشهای عمیقتر اقتصاد جهانی منتقل شده است.
قیمت نفت همچنان بالای ۱۰۰ دلار قرار دارد، بازدهی اوراق خزانه آمریکا به بالاترین سطوح چند دهه اخیر رسیده، دلار در حال ثبت سومین هفته متوالی رشد است و بازار سهام آمریکا در برابر افزایش هزینه پول و انرژی با فشار بیشتری مواجه شده است. در همین حال، فدرال رزرو بعد از افزایش نرخ بهره در سپتامبر، فعلاً تمایل چندانی برای افزایش فوری دوباره نرخها نشان نمیدهد و تأکید کرده که برای تصمیم بعدی به دادههای بیشتری نیاز دارد.
بنابراین شرایط فعلی بازار را نمیتوان فقط با «جنگ» یا «نرخ بهره» توضیح داد. امروز یک زنجیره اقتصادی شکل گرفته است:
تنش ژئوپلیتیکی → انرژی گران → تورم → بازدهی بالاتر اوراق → دلار قویتر → فشار بر داراییهای پرریسک
در ادامه، همین زنجیره مسیر بازارهای اصلی را مشخص میکند.
نفت و انرژی؛ همچنان مهمترین متغیر بازار
نفت همچنان در مرکز تحولات قرار دارد. برنت امروز در محدوده ۱۰۲ دلار و WTI حوالی ۹۳ دلار معامله میشود. با وجود اینکه برنت نسبت به اوجهای اخیر عقبنشینی کرده و برای هفته در مسیر افت قرار گرفته، باقی ماندن آن بالای محدوده ۱۰۰ دلار نشان میدهد بازار هنوز ریسک عرضه را جدی میگیرد.
در هفته جاری دو نیروی متضاد وارد بازار شدهاند.
از یک طرف، نشانههایی از بهبود صادرات عربستان باعث شده بخشی از نگرانی درباره کمبود عرضه کاهش پیدا کند. از طرف دیگر، افزایش حضور نظامی آمریکا در منطقه و متوقف شدن صادرات برخی فرآوردههای نفتی چین، ریسک جدیدی برای بازار ایجاد کرده است. چین با هدف حفظ ذخایر داخلی، صادرات فرآوردههای نفتی خود را محدود کرده و این تصمیم در شرایطی گرفته شده که بازار جهانی از قبل با اختلال عرضه در خاورمیانه و روسیه مواجه است.
در نتیجه، نفت فعلاً در یک محدوده حساس قرار دارد.
اگر مسیر عرضه انرژی عادیتر شود و مذاکرات سیاسی پیشرفت کند، بخشی از پریمیوم جنگ میتواند از نفت خارج شود. اما اگر تنشها دوباره شدت بگیرند، محدوده بالای ۱۰۰ دلار میتواند به یک سطح تثبیتشده تبدیل شود و حتی فشار جدیدی به بازار وارد کند.
اهمیت این موضوع برای سایر بازارها بسیار بالاست، زیرا نفت بالای ۱۰۰ دلار فقط مسئله انرژی نیست؛ مسئله تورم جهانی است.
طلا؛ جنگ دیگر بهتنهایی برای رشد طلا کافی نیست
رفتار طلا در هفته اخیر یکی از مهمترین نشانههای تغییر فضای بازار است.
طلا در حال حاضر حوالی ۴۱۷۰ دلار قرار دارد و حدود ۳ درصد از ارزش خود را در مقیاس هفتگی از دست داده است.
این در حالی است که تنشهای ژئوپلیتیکی همچنان بالاست.
دلیل این رفتار را باید در قدرت دلار و جهش بازدهی اوراق جستوجو کرد. وقتی بازدهی اوراق آمریکا افزایش پیدا میکند، نگهداری دارایی بدون سود مانند طلا هزینه فرصت بیشتری پیدا میکند. در هفته اخیر بازدهی اوراق ۱۰ ساله آمریکا حتی تا محدوده ۵.۳۴ درصد بالا رفت؛ سطحی که از اوایل دهه ۲۰۰۰ سابقه نداشته است.
بنابراین طلا اکنون بین دو نیروی بنیادی قرار گرفته است:
ریسک جنگ و نااطمینانی → حمایت از طلا
دلار قوی و بازدهی بالای اوراق → فشار بر طلا
نکته مهم این است که ساختار بلندمدت تقاضا برای طلا همچنان قوی است؛ حتی گزارشهای اخیر بازار نشان میدهند که طلا در برابر رشد دلار و نرخهای بهره بالا مقاومت قابل توجهی داشته است.
بنابراین افت فعلی لزوماً به معنای تغییر کامل روند بنیادی طلا نیست، اما نشان میدهد برای ادامه رشد قدرتمند، بازار به کاهش فشار بازدهی اوراق یا تضعیف دلار نیاز دارد.
دلار؛ برنده اصلی افزایش ریسک در بازار ارز
دلار طی هفته گذشته قدرت قابل توجهی گرفته و شاخص دلار امروز حوالی ۱۰۲ قرار دارد. این شاخص در مسیر ثبت سومین هفته متوالی رشد است و در مقایسه با هفته گذشته حدود یک درصد افزایش داشته است.
قدرت دلار فقط نتیجه جنگ نیست.
افزایش بازدهی اوراق آمریکا، نگرانی درباره بازارهای اروپایی و افزایش تقاضا برای نقدینگی امن همگی به دلار کمک کردهاند.
در اروپا، نگرانیهای مالی فرانسه باعث افزایش فاصله بازدهی اوراق فرانسه و آلمان شده و این مسئله فشار بیشتری به یورو وارد کرده است. یورو اکنون حوالی ۱.۱۲۴ دلار قرار دارد و در نزدیکی پایینترین سطح خود از سال ۲۰۲۵ معامله میشود.
در نتیجه، در شرایط فعلی دلار از یک مزیت دوگانه برخوردار است:
ریسکگریزی جهانی + بازدهی بالای اوراق آمریکا
تا زمانی که این دو عامل تغییر نکنند، فشار بنیادی روی بسیاری از ارزهای مقابل دلار ادامه خواهد داشت.
EUR/USD؛ فشار همزمان از آمریکا و اروپا
در EUR/USD شرایط برای یورو پیچیدهتر شده است.
مشکل اروپا فقط اختلاف نرخ بهره با آمریکا نیست. افزایش قیمت انرژی، نگرانی درباره رشد اقتصادی و مشکلات مالی برخی کشورهای عضو منطقه یورو، فشار مضاعفی بر این ارز ایجاد کرده است.
در مقابل، اقتصاد آمریکا هنوز مقاومت بیشتری نشان میدهد و بازدهی اوراق آن بسیار بالاست.
به همین دلیل، در شرایط فعلی مسیر بنیادی EUR/USD بیشتر تحت تأثیر قدرت دلار، بازدهی اوراق و ریسک انرژی اروپا قرار دارد.
اگر نفت بالای ۱۰۰ دلار تثبیت شود، فشار بیشتری بر اقتصاد اروپا وارد خواهد شد و این موضوع میتواند مسیر یورو را پیچیدهتر کند.
USD/JPY؛ برخورد دو سیاست پولی
ین ژاپن در هفته جاری شرایط متفاوتی داشته است.
تورم پایه توکیو در سپتامبر به ۲.۷ درصد رسیده که بالاترین سرعت رشد در ۱۰ ماه اخیر محسوب میشود و همین موضوع انتظارات برای افزایش بیشتر نرخ بهره بانک مرکزی ژاپن را تقویت کرده است. ین امروز در محدوده ۱۵۸ در برابر دلار قرار دارد.
از یک طرف، افزایش نرخ بهره ژاپن میتواند به نفع ین باشد.
از طرف دیگر، نفت گران برای ژاپن که وابستگی بالایی به واردات انرژی دارد، فشار اقتصادی ایجاد میکند.
بنابراین USD/JPY در شرایط فعلی میان اختلاف نرخ بهره آمریکا و ژاپن و شوک انرژی قرار گرفته است.
فدرال رزرو؛ بازار بین تورم و رشد گرفتار شده است
یکی از مهمترین تحولات هفته جاری، تغییر انتظارات درباره جلسه اکتبر فدرال رزرو بود.
بعد از اینکه فدرال رزرو در سپتامبر نرخ بهره را افزایش داد، اظهارات اخیر برخی مقامات ارشد بانک مرکزی نشان داد که برای افزایش فوری دوباره نرخ بهره عجلهای ندارند. احتمال افزایش نرخ بهره در جلسه اکتبر در بازار به حدود ۲۵ درصد کاهش یافته، در حالی که این رقم در ابتدای هفته حدود ۷۰ درصد بود.
اما این به معنی پایان نگرانی درباره نرخ بهره نیست.
تورم PCE آمریکا همچنان بالاتر از هدف ۲ درصدی فدرال رزرو قرار دارد و قیمت انرژی نیز ریسک جدیدی برای تورم ایجاد کرده است.
به همین دلیل، فدرال رزرو با یک وضعیت دشوار روبهروست:
اگر نرخ بهره را بالا نگه دارد، به اقتصاد و بازارهای مالی فشار وارد میشود؛ اگر سریعتر از انتظار سیاست را نرم کند، افزایش قیمت انرژی میتواند تورم را دوباره تشدید کند.
به همین دلیل گزارش اشتغال آمریکا که امروز منتشر میشود اهمیت بسیار زیادی دارد. بازار انتظار دارد اشتغال سپتامبر حدود ۹۰ هزار شغل افزایش پیدا کرده باشد و نرخ بیکاری در ۴.۱ درصد باقی بماند. دادهای قویتر از انتظار میتواند دوباره فشار صعودی بر بازدهی اوراق و دلار ایجاد کند.
اوراق آمریکا؛ شاید مهمتر از خود نرخ بهره
یکی از مهمترین اتفاقات هفته گذشته جهش شدید بازدهی اوراق خزانه آمریکا بود.
بازدهی اوراق ۱۰ ساله تا ۵.۳۴ درصد افزایش پیدا کرد؛ بالاترین سطح از سال ۲۰۰۲. در پایان هفته بخشی از این رشد اصلاح شد، اما همچنان بالای ۵.۲ درصد قرار دارد.
این اتفاق اهمیت زیادی دارد، زیرا نشان میدهد بازار فقط درباره تصمیم بعدی فدرال رزرو نگران نیست.
بخش مهمی از افزایش بازدهی به نگرانی درباره تورم، افزایش عرضه اوراق، کسری بودجه و افزایش Term Premium مربوط میشود.
این مسئله برای بازار سهام و کریپتو اهمیت ویژهای دارد، زیرا افزایش نرخ بازده بدون ریسک، ارزشگذاری داراییهای پرریسک را دشوارتر میکند.
نزدک و سهام آمریکا؛ مقاومت در برابر فشار نرخ بهره
بازار سهام آمریکا در هفته اخیر تحت فشار قرار گرفته، اما هنوز فروپاشی گستردهای در شاخصهای اصلی دیده نمیشود.
در پایان معاملات اول اکتبر، S&P 500 حدود ۰.۲ درصد رشد کرد و نزدک نیز رشد بسیار محدودی داشت؛ با این حال در مجموع هفته، شاخصهای اصلی همچنان منفی بودند.
نکته مهمتر در داخل بازار سهام اتفاق افتاده است.
شاخصهای بزرگ به دلیل وزن بالای شرکتهای فناوری و هوش مصنوعی هنوز مقاومت بیشتری نشان میدهند، اما تعداد زیادی از سهام زیر سقفهای قبلی خود قرار گرفتهاند. بررسی ماه سپتامبر نشان میدهد بخش بزرگی از شرکتهای S&P 500 بیش از ۱۰ درصد پایینتر از سقف ۵۲ هفتهای خود معامله میشوند، در حالی که شاخص کل به دلیل وزن شرکتهای بزرگ تصویر آرامتری ارائه میدهد.
بنابراین بازار سهام آمریکا در شرایط فعلی یکدست نیست.
هوش مصنوعی و سودآوری شرکتهای بزرگ همچنان از بازار حمایت میکنند، اما نرخ بهره، نفت و بازدهی اوراق در حال افزایش فشار بر بخش گستردهتری از بازار هستند.
اگر بازدهی ۱۰ ساله بالای ۵ درصد باقی بماند، ارزشگذاری سهام رشد محور بهطور طبیعی با چالش بیشتری مواجه خواهد شد.
ارزهای دیجیتال؛ نقدینگی هنوز حرف اول را میزند
بازار کریپتو در روزهای اخیر نشانههایی از بازگشت تقاضا نشان داده است.
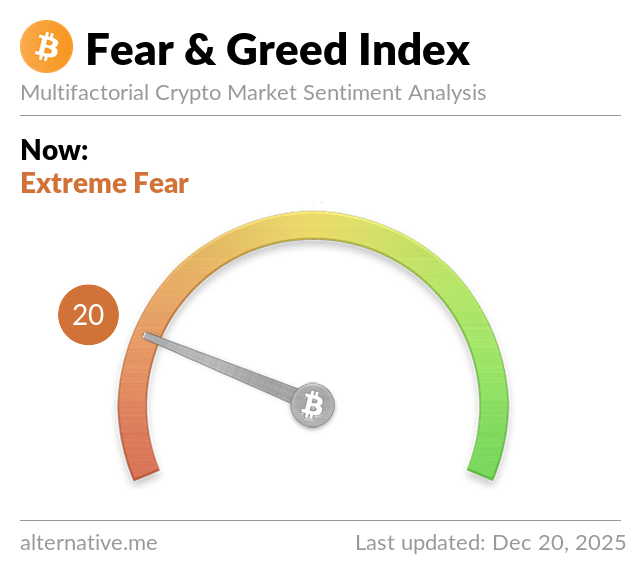
بیتکوین امروز حوالی ۸۶۵۰۰ دلار معامله میشود و در ۲۴ ساعت اخیر بیش از ۳ درصد رشد داشته است.
این حرکت در شرایطی اتفاق افتاده که دلار همچنان قوی است و بازدهی اوراق آمریکا در سطوح بالایی قرار دارد؛ بنابراین مقاومت بیتکوین در برابر فشارهای کلان قابل توجه است.
اما از دید بنیادی هنوز یک مشکل وجود دارد:
کریپتو برای رشد پایدار به نقدینگی نیاز دارد.
تا زمانی که نرخهای بهره بالا، دلار قوی و بازدهی اوراق در سطوح بالا باقی بماند، ورود نقدینگی گسترده به بازار آلتکوینها دشوارتر خواهد بود.
بیتکوین در این شرایط نسبت به بسیاری از آلتکوینها وضعیت متفاوتی دارد، زیرا عمق بازار و تقاضای نهادی بیشتری دارد. اما برای شکلگیری یک حرکت گسترده در کل بازار کریپتو، کاهش فشار نرخ بهره و بهبود شرایط نقدینگی اهمیت زیادی خواهد داشت.
چین؛ عامل جدید در بازار انرژی
چین در این هفته یک متغیر مهم جدید به بازار اضافه کرده است.
پکن صادرات برخی فرآوردههای نفتی را برای ماه اکتبر متوقف کرده تا ذخایر داخلی خود را حفظ کند. این تصمیم در زمانی انجام شده که بازار جهانی از قبل با محدودیت عرضه در خاورمیانه و روسیه مواجه است.
این موضوع دو اثر مهم دارد.
اول اینکه عرضه فرآوردههای نفتی در بازار جهانی محدودتر میشود.
دوم اینکه نشان میدهد کشورهای بزرگ مصرفکننده انرژی در حال افزایش توجه خود به امنیت عرضه داخلی هستند.
اگر این روند ادامه پیدا کند، بازار انرژی میتواند حتی بدون افزایش شدید تقاضای جهانی نیز با فشار قیمتی مواجه شود.
اقتصاد جهانی؛ ریسک رکود تورمی جدیتر شده است
در حال حاضر مهمترین نگرانی بنیادی بازار، ترکیب رشد ضعیفتر و تورم بالاتر است.
نفت گران هزینه حملونقل و تولید را بالا میبرد. از طرف دیگر، بانکهای مرکزی نمیتوانند بهسادگی سیاست پولی را کاهش دهند، زیرا تورم همچنان بالاتر از هدف قرار دارد.
در نتیجه اقتصاد جهانی در برابر یک ریسک مهم قرار گرفته است:
اگر انرژی گران باقی بماند، تورم پایین آمدن را دشوارتر میکند؛ اگر بانکهای مرکزی برای مدت طولانی نرخ بهره بالا نگه دارند، رشد اقتصادی تحت فشار قرار میگیرد.
این همان شرایطی است که میتواند احتمال رکود تورمی را افزایش دهد.
سناریوهای بنیادی پیشرو
سناریوی اول؛ کاهش تنش و بازگشت جریان انرژی
اگر مذاکرات آمریکا و ایران پیشرفت کند و مسیرهای انرژی به وضعیت عادیتری برگردند، احتمال کاهش نفت افزایش پیدا میکند.
در چنین شرایطی فشار تورمی کمتر میشود، بازدهی اوراق میتواند کاهش پیدا کند و فضای بهتری برای سهام فناوری و کریپتو ایجاد شود.
سناریوی دوم؛ ادامه وضعیت فعلی
اگر جنگ در همین سطح ادامه پیدا کند، بازار احتمالاً وارد یک فاز نوسانی میشود.
نفت بالا میماند، دلار حمایت میشود، طلا بین جنگ و نرخ بهره نوسان میکند و سهام و کریپتو به دادههای اقتصادی آمریکا حساستر میشوند.
سناریوی سوم؛ تشدید دوباره درگیری
اگر اختلال انرژی بیشتر شود یا مسیرهای اصلی حملونقل نفت با مشکل جدیتری مواجه شوند، فشار تورمی افزایش پیدا میکند.
در این شرایط احتمالاً بازار دوباره شاهد افزایش بازدهی اوراق، قدرت گرفتن دلار و فشار بیشتر بر داراییهای پرریسک خواهد بود.
نتیجهگیری از دید گروه مالی و تحلیلی ایگل
از دید گروه مالی و تحلیلی ایگل، مهمترین اتفاق این هفته تغییر ماهیت ریسک بازار است.
بازار دیگر فقط نگران خود جنگ نیست؛ بازار اکنون دارد هزینه اقتصادی جنگ را قیمتگذاری میکند.
نفت بالای ۱۰۰ دلار به معنی فشار بیشتر بر تورم است. تورم بالاتر یعنی کاهش سرعت کاهش نرخ بهره. نرخ بهره و Term Premium بالاتر نیز باعث افزایش بازدهی اوراق میشود و بازدهی بالاتر اوراق در نهایت فشار بیشتری بر سهام رشد محور و داراییهای پرریسک وارد میکند.
در طرف مقابل، اگر تنشها کاهش پیدا کنند و جریان انرژی عادی شود، همین زنجیره میتواند برعکس عمل کند:
کاهش ریسک جنگ → افت نفت → کاهش فشار تورمی → کاهش بازدهی اوراق → تضعیف دلار → بهبود شرایط سهام و کریپتو
بنابراین در شرایط فعلی، مهمترین متغیر برای تمام بازارها نفت و مسیر تحولات خاورمیانه است؛ اما بعد از آن باید با دقت به بازدهی اوراق آمریکا و دادههای اقتصادی این کشور نگاه کرد.
برای روزهای آینده، از دید بنیادی سه بازار بیش از سایرین اهمیت دارند: بازار نفت برای سنجش ریسک ژئوپلیتیک، بازار اوراق برای سنجش مسیر نرخ بهره و دلار برای سنجش جریان سرمایه جهانی.
رفتار طلا، نزدک، سهام آمریکا و ارزهای دیجیتال در نهایت تا حد زیادی از همین سه محور تغذیه خواهد شد.
این نسخه عمداً تحلیلمحور و نه خبری نوشته شده تا برای سایت، ماندگارتر و قابلاستفادهتر باشد و صرفاً به مرور اتفاقات روز محدود نشود.
این پست را به اشتراک بگذارید:
نوشته های مرتبط
تحلیل بنیادی بازارهای جهانی – 10 مهر 1405
10 مهر 1405
تحلیل بنیادی دلار و تتر – 10 مهر 1405
10 مهر 1405
شاخص ترس و طمع بازارهای رمز ارز