دستیار بازارهای مالی ایگل
تحلیل بنیادی بازارهای فارکس – 27 آبان 1405
دلار به اوج ۱۹ ماهه رسید؛ طلا و نقره زیر فشار بازدهها و نفت در تنگنای عرضه و جنگ
هفته گذشته بازار جهانی دوباره زیر سلطه یک عامل بود: انتظار افزایش نرخ بهره آمریکا. تورم بالاتر از پیشبینی، اظهارات تند مقامهای فدرال رزرو و بازدهی اوراق دهساله نزدیک ۵٫۱ درصد، شاخص دلار را به حدود ۱۰۳٫۵ رساند، بالاترین سطح از آوریل ۲۰۲۵. نتیجه آن برای بازار فلزات سنگین بود: طلا به پایینترین قیمت از سپتامبر پارسال رسید و نقره هم مرز ۵۰ دلار را شکست. در همین حال، نفت با وجود ادامه حملات در هرمز، بهخاطر چشمانداز مازاد عرضه عقب ماند. امروز بازار منتظر انتشار صورتجلسه جلسه اکتبر فدرال رزرو و تورم بریتانیا است.
فدرال رزرو و دلار؛ موتور اصلی بازار
پس از گزارش تورم اکتبر آمریکا، که برای سومین ماه پیاپی بالاتر از انتظار ثبت شد، فدرال رزرو عملاً از موضع «مکث» خارج شده است. والر علناً از لزوم افزایش نرخ در دسامبر گفت و لوگان و پالسون هم نگرانی از تورم و ادامه سختگیری تدریجی را مطرح کردند. در نتیجه، احتمال افزایش ۲۵ نقطهپایهای در جلسه ۸ و ۹ دسامبر تقریباً قطعی و حدود ۹۵ درصد قیمتگذاری شده است و سهم افزایش ۵۰ نقطهپایهای هم در حد ۴ تا ۶ درصد باقی مانده. گلدمنساکس انتظار افزایش در دسامبر و مارس را دارد و دویچهبانک حتی سه افزایش تا مارس را پیشبینی میکند.
دادههای هفته هم این روایت را تضعیف نکرد. فروش خردهفروشی اکتبر ۰٫۲ درصد رشد کرد و شاخص هسته آن حدود ۰٫۶ درصد بود، بالاتر از انتظار نزدیک ۰٫۴ درصد. بازار کار هم هفته پیش با ۱۶۵ هزار شغل جدید، فضای لازم برای ادامه تشدید سیاست پولی را فراهم کرده است. شاخص دلار شش روز پیاپی بالا رفت و در یک هفته اخیر در برابر فرانک سوئیس حدود ۲٫۵ درصد، در برابر دلار استرالیا حدود ۱٫۵ درصد و در برابر یورو و پوند بیش از ۱ درصد تقویت شد.
نکته فنی هم قابل توجه است: شاخصهای مومنتوم هفتگی دلار، یورو، طلا و نقره به سطوح بسیار کشیده نزدیک شدهاند. یعنی ریسک یک اصلاح کوتاهمدت وجود دارد، حتی اگر روند بنیادی همچنان به نفع دلار باشد.
طلا؛ چرا ریزش کرد؟
طلا در یک هفته حدود ۷ درصد افت کرد و به محدوده ۳٬۸۴۰ تا ۳٬۸۶۰ دلار رسید، یعنی پایینترین قیمت از اواخر سپتامبر ۲۰۲۵ و حدود ۱۲ درصد پایینتر از ابتدای سال. این قیمت نزدیک ۲۸ درصد زیر رکورد ۵٬۴۰۰ دلاری ژانویه قرار دارد.
دلیل اصلی ریزش، «ضربه دوگانه» دلار قوی و رشد بازده واقعی است. بازده واقعی اوراق دهساله از حدود ۲٫۶ درصد به بالای ۲٫۸ درصد رسید و هزینه فرصت نگهداری طلا را بالا برد. حتی ریزش سهام فناوری و جهش شاخص ترس هم این بار به نفع طلا تمام نشد. این الگو معمولاً نشان میدهد بخشی از فروش، تسویه موقعیتهای اهرمی و تأمین نقدینگی است، نه خروج کامل بنیادی از طلا. خرید ۳۲۱ تنی بانکهای مرکزی در فصل سوم و پیشبینی بلندمدت مثبت برخی بانکها برای ۲۰۲۷ هنوز پایه حمایتی ایجاد میکنند، اما تا زمانی که مسیر نرخ بهره آمریکا صعودی است، بازگشت پایدار دشوار به نظر میرسد. محدوده ۳٬۸۰۰ دلار اکنون نخستین کف مهم، و ۴٬۰۰۰ دلار نخستین مقاومت روانی است.
نقره؛ ضعیفتر از طلا
نقره حتی شدیدتر عقب نشست. قیمت از ۵۰ دلار پایینتر آمد، به حدود ۴۷ دلار رسید و در پنج جلسه بیش از ۸ درصد افت کرد، که پایینترین سطح یکساله است. نسبت طلا به نقره هم از ۸۲ گذشت، یعنی نقره ضعیفتر از طلا عمل کرده است. نقره علاوه بر فشار نرخ بهره، با ضعف تقاضای فیزیکی هم روبهرو است: پیشبینی میشود تقاضای جواهر حدود ۲۲ درصد و مصرف صنعتی حدود ۳ درصد افت کند، چون نصب پنلهای خورشیدی در چین ضعیف بوده و قیمتهای بالای ابتدای سال، مصرف نقره در تولید پنل را کم کرده است. با وجود کسری عرضه پیشبینیشده برای ۲۰۲۶، فعلاً این عامل مثبت زیر سایه دلار و بازدهها قرار گرفته است.
نفت؛ ریسک جنگ در برابر مازاد عرضه
برنت حدود ۹۳ دلار و وست تگزاس حدود ۸۵ تا ۸۷ دلار است. نفت از ابتدای نوامبر حدود ۲۰ درصد افت کرده، چون آژانس بینالمللی انرژی حالا برای فصل چهارم، بهجای کسری، حدود ۱٫۷ میلیون بشکه مازاد روزانه پیشبینی میکند و پیشبینی عرضه آن را ۳٫۳ میلیون بشکه بالا برده است. صادرات خلیج فارس بهبود یافته و عربستان تولید و قیمت رسمی فروش خود را تنظیم کرده است. با این حال، جریان عبوری هرمز هنوز حدود نیمی از سطح پیش از جنگ است.
ریسک سیاسی هم از بین نرفته. ایران در کمتر از یک هفته سه بار بحرین را هدف قرار داد، تعداد حمله به نفتکشها رکورد زده و آمریکا مواضعی در جزیره قشم را هدف گرفته است. در عین حال، رئیسجمهور ایران از تلاش برای خروج از وضعیت «نه جنگ، نه صلح» از راه دیپلماسی گفته و ترامپ پس از شکست انتخاباتی تمایل کمتری به حمله گسترده نشان میدهد. نتیجه، بازاری است که با ترس آخر هفته بالا میرود و با نبود تشدید واقعی، اوایل هفته پایین میآید. ریسک اصلی برای قیمتها یک تصمیم ناگهانی واشنگتن در قبال تهران است، که میتواند نفت را به بالای ۱۰۰ دلار برگرداند یا با توافق، یک ریزش دیگر رقم بزند.
جفتارزهای اصلی
EUR/USD: یورو به حدود ۱٫۱۰۳۰ تا ۱٫۱۰۴۰، پایینترین سطح از آوریل ۲۰۲۵، رسیده است. رشد اقتصادی منطقه یورو در فصل سوم تنها ۰٫۴ درصد بود و اختلاف نرخ بهره با آمریکا به نفع دلار بزرگتر میشود. تا زمانی که انتظار تشدید فدرال رزرو ادامه دارد، فشار روی یورو باقی میماند.
GBP/USD: پوند حدود ۱٫۳۲۰۰ و نزدیک کف چهارهفتهای است و بیش از ۲۰۰ پیپ از سقف هفتگی عقبنشینی کرده است. با وجود افزایش نرخ بانک مرکزی انگلستان به ۴ درصد، بازار به دلیل نبود سیگنال روشن برای ۲۰۲۷ به پوند اعتماد کامل ندارد. امروز تورم اکتبر بریتانیا اعلام میشود و میتواند مسیر کوتاهمدت پوند را تعیین کند.
USD/JPY: جفتارز نزدیک ۱۵۹٫۵ تا ۱۶۰ است و هفته گذشته برای نخستین بار از اوایل سپتامبر از ۱۶۰ عبور کرد. ین با وجود انقباض غیرمنتظره ۰٫۱ درصدی اقتصاد ژاپن در فصل سوم، نتوانست از مداخله قبلی ژاپن سود ببرد. در محدوده ۱۶۰، ریسک مداخله مجدد دوباره جدی شده و همین سقف را نگه میدارد.
AUD/USD: دلار استرالیا زیر ۰٫۶۸۰۰ رفته، پایینترین سطح از ژانویه، و سه هفته پیاپی افت کرده است. بانک مرکزی استرالیا در نوامبر با رأی ۶ به ۳ نرخ را به ۴٫۸۵ درصد رساند، اما دادههای ضعیف چین و ریزش جهانی سهام هوش مصنوعی، این ارز حساس به ریسک را زیر فشار نگه داشتهاند. امروز داده دستمزد و فردا بازار کار استرالیا مهم است.
USD/CAD و NZD/USD: افت نفت یکی از پایههای حمایتی دلار کانادا را سست کرده و جفتارز در یک هفته حدود ۱ درصد به نفع دلار آمریکا جابهجا شده است. دلار نیوزلند هم زیر فشار دلار قوی در ضعیفترین حالت چند ماه اخیر قرار دارد.
سناریوها و جمعبندی
مهمترین عامل تعیینکننده، مسیر انتظار فدرال رزرو و بازده واقعی است. اگر صورتجلسه امشب و دادههای بعدی، حتی ردپایی از افزایش ۵۰ نقطهپایهای یا حتی دو افزایش دیگر در ۲۰۲۷ نشان دهد، دلار میتواند از ۱۰۳٫۷ هم عبور کند و طلا آزمون ۳٬۸۰۰ دلار را جدیتر تجربه کند. اگر لحن فدرال رزرو متعادلتر باشد یا بازار کار و تورم آتی خنکتر شوند، با توجه به کشیدگی شاخصهای فنی، اصلاح دلار به سمت ۱۰۲ و بازگشت کوتاهمدت طلا به ۴٬۰۰۰ دلار محتمل است. نفت هم به نتیجه تنشها وابسته است: تشدید جنگ آن را بالای ۱۰۰ دلار میبرد، و توافق یا ثبات جریانها، تمرکز بازار را به مازاد عرضه برمیگرداند.
در شرایط فعلی، یورو، دلار استرالیا و ارزهای وابسته به ریسک آسیبپذیرتر، و دلار آمریکا بنیادیترین ارز حمایتشده است. معاملهگران باید صورتجلسه فدرال رزرو، تورم بریتانیا، دادههای بازار کار استرالیا، نتایج شرکتهای بزرگ فناوری و گزارش بازار کار آمریکا در ۴ دسامبر را دنبال کنند. اینها سناریوهای محتملاند، نه پیشبینی قطعی.
این پست را به اشتراک بگذارید:
نوشته های مرتبط

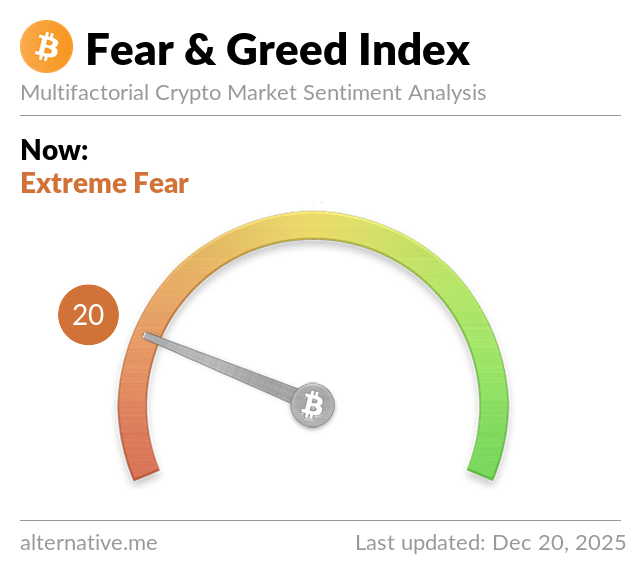
شاخص ترس و طمع بازارهای رمز ارز