دستیار بازارهای مالی ایگل
تحلیل بنیادی بازارهای مالی جهان – 8 آبان 1405
بازارهای جهانی در آستانه انتخابات میاندورهای آمریکا: نفت بالای ۱۱۰ دلار، فشار بر سهام فناوری و سایه سنگین ریسک ایران
بازارهای مالی این هفته میان سه نیروی همزمان گیر کردهاند: احتمال از سرگیری حملات به ایران پس از انتخابات سوم نوامبر آمریکا، بانکهای مرکزی که از مسیر تثبیت به سمت سختگیری حرکت میکنند، و تردید تازه سرمایهگذاران درباره هزینههای هنگفت هوش مصنوعی. نفت برنت پس از رشد حدود ۱۱ درصدی در اکتبر، در محدوده ۱۱۰ تا ۱۱۷ دلار نوسان میکند. طلا به نزدیکی ۴ هزار دلار برگشته، بیتکوین ماه را با افت حدود ۶ درصدی میبندد و نزدک پس از گزارشهای مالی بزرگترین شرکتهای فناوری عقبنشینی کرده است. در این میان، مهمترین نکته این است که بازار سهام و ارزهای دیجیتال بیش از آنکه تحت تأثیر خود جنگ باشند، به هزینه سرمایه، بازده اوراق و روایت هوش مصنوعی واکنش نشان میدهند.
ایران، آمریکا و اسرائیل: آرامش پیش از انتخابات؟
جنگی که از ۲۸ فوریه با حملات مشترک آمریکا و اسرائیل به ایران آغاز شد، اکنون بیش از هفت ماه ادامه یافته و مذاکرات از ماهها پیش در بنبست است. محور اصلی اختلاف، تنگه هرمز است. ایران میگوید تنگه تا تحقق «هفت شرط» مبتنی بر تفاهم اسلامآباد باز نخواهد شد و بازگشت به تفاهمنامه ماه ژوئن را میخواهد که اکنون عملاً از هم پاشیده است. این کشور همچنین از توافق نهاییشده با عمان درباره مسیرهای هماهنگشده تردد کشتیها حمایت آمریکا را طلب میکند. در مقابل، واشنگتن تمرکز را روی پرونده هستهای گذاشته است. نشانهای از انعطاف هم دیده میشود: معاون رئیسجمهور آمریکا بهجای حذف کامل غنیسازی، از «کاهش معنادار» ظرفیت آن سخن گفته است. تهران نیز اعلام کرده که بحث هستهای میتواند در مراحل بعدی مطرح شود، اما از غنیسازی کامل صرفنظر نخواهد کرد.
تحول مهم این هفته گزارشهایی است که از آمادهسازی نظامی خبر میدهند. بر اساس گزارشهای منتشرشده، آمریکا به چند کشور عربی حاشیه خلیج فارس هشدار داده که برای یک کارزار کوتاه اما شدید پس از ۳ نوامبر آماده باشند. سامانه پاتریوت جابهجا شده، مهمات بازچینی میشود و قرار است یک گروه ناو هواپیمابر دیگر به منطقه برسد. دونالد ترامپ تأیید کرده که «هر چیزی ممکن است»، اما تصمیم نهایی هنوز اعلام نشده و منابع مختلف تأکید میکنند که او پیش از انتخابات حمله نخواهد کرد. از سوی دیگر، ایران هشدار داده که هر حمله جدید را با ضربه به اهداف اقتصادی و نظامی در سراسر منطقه پاسخ خواهد داد. در همین حال، حملات حوثیها به تأسیسات نفتی و فرودگاههای عربستان ادامه دارد. این وضع ریسک زنجیره عرضه انرژی را از تنگه هرمز به دریای سرخ و شبهجزیره عربستان گسترش داده است.
در اسرائیل، انتخابات ۲۷ اکتبر نتیجه روشنی نداشته است. نتایج اولیه نشان میدهد حزب لیکود پیش است، اما هیچ جناحی به اکثریت ۶۱ کرسی نزدیک نیست. این یعنی دورهای از چانهزنی ائتلافی و دولت موقت، که معمولاً تصمیمگیری بزرگ نظامی را پیچیده میکند، هرچند الزاماً مانع آن نمیشود. بازار انتخاب خود را کرده است: در نبود ماشه روشن، قیمتگذاری ریسک را بالا نگه داشته است. نکته ظریف اینجاست که هر خبری درباره تماس مستقیم یا نامهنگاری میان واشنگتن و تهران، نفت را در همان ساعت چند درصد پایین میآورد، و هر خبر آمادهسازی نظامی آن را به همان اندازه بالا میبرد. نفت در این شرایط بیشتر شبیه یک دارایی خبرمحور است تا چیزی که با عرضه و تقاضای روزانه تعیین شود.
نفت و انرژی: قیمتگذاری ریسک، نه کمبود فوری
برنت در ۲۸ اکتبر حدود ۱۱۵ دلار و WTI نزدیک ۱۰۳ دلار بسته شد. روز بعد با خبر بازگشت تماسهای دیپلماتیک، قیمتها چند دلار پایین آمدند و برنت به حدود ۱۱۰ دلار رسید، اما صبح جمعه دوباره به بالای ۱۱۶ دلار بازگشت. منابع قیمتی در ارقام دقیق اختلاف جزئی دارند، اما تصویر کلی روشن است: برنت از پایان ژوئن بیش از ۴۰ دلار گرانتر شده، در اکتبر حدود ۱۱ درصد و WTI حدود ۱۴ درصد رشد کردهاند و بالاترین قیمت پایانی ۵۲ هفته اخیر برنت در حدود ۱۱۸ دلار است. چهارمین رشد ماهانه پیاپی نیز در حال ثبت است.
نکته مهم برای تحلیل این است که بخش بزرگی از قیمت فعلی، صرف ریسک است نه کمبود فیزیکی فوری. ذخایر نفت خام آمریکا در هفته منتهی به ۲۳ اکتبر کاهش داشته است، اما نهادهای پیشبینی همچنان انتظار دارند قیمتها در ۲۰۲۷ بهطور محسوس پایینتر بیایند، یعنی بازار این سطح را موقتی میبیند. بانکهای بزرگ هم میگویند حتی با پیشرفت دیپلماسی، قیمتها بهسادگی زیر ۱۰۰ دلار نخواهند رفت. جلسه ماهانه گروه هفتکشوری اوپکپلاس که روز یکم نوامبر برگزار میشود، رویداد بعدی این بازار است؛ هرچند تا زمانی که ریسک تنگه هرمز حلنشده است، اثر تصمیمهای تولیدی محدود خواهد ماند. گاز طبیعی آمریکا (هنری هاب) نزدیک ۲.۹۶ دلار است و تا این لحظه از شوک نفتی جدا مانده؛ چون شوک فعلی بیشتر نفتی است تا گازی در بازار آمریکا.
پیامد مهم قیمت انرژی در سطح ۱۰۰ تا ۱۱۰ دلار، تورم است. بانک مرکزی اروپا صریحاً اعلام کرده که شوک انرژی ریسک تورمی را بالا و ریسک رشد را پایین برده است. همین زنجیره، بخش بزرگی از سیاست پولی را در هفته گذشته توضیح میدهد.
فدرال رزرو: ثبات نرخ، اما لحن سختگیرانه
فدرال رزرو در ۲۸ اکتبر نرخ را در محدوده ۳.۷۵ تا ۴ درصد نگه داشت، پس از اینکه در سپتامبر برای نخستین بار از سال ۲۰۲۳ نرخ را ۲۵ واحد پایه افزایش داده بود. رأیگیری ۱۰ به ۲ بود و هر دو مخالف، یعنی لیزا کوک و بث همرک، افزایش بیشتر را ترجیح میدادند. نکته معنادار اینجاست که کوک پیشتر هرگز در تصمیم پولی مخالفت نکرده بود. رئیس فدرال رزرو، کوین وارش، گفت که سیاست در تصمیم دخالتی نداشته و از کاهش تعداد جلسات سال آینده خبر داد. اقتصاددانان و بازارهای معاملات آتی، افزایش دیگری در جلسه ۹ دسامبر را محتمل میدانند؛ برآوردها از حدود ۸۰ تا ۹۰ درصد احتمال حکایت دارد. وزیر خزانهداری نیز از بانک مرکزی خواسته شوک عرضه را موقتی ببیند، که نشان میدهد بحث درباره ماهیت تورم هنوز داغ است.
دادهها همین تردید را تقویت میکنند. رشد اقتصادی سهماهه سوم آمریکا بر اساس برآورد اول ۳.۴ درصد سالانه اعلام شد و از پیشبینی ۳.۲ درصد بالاتر بود. شاخص قیمت مخارج مصرفی شخصی (PCE) در سپتامبر ۰.۵ درصد ماهانه رشد کرد که بزرگترین جهش در شش ماه اخیر است. بازار باید میان دو واقعیت تعادل برقرار کند: اقتصادی که هنوز قوی است و تورمی که با انرژی گران زنده میماند. همین ترکیب باعث شده خلاف انتظار، دلار از این سیاست سختگیرانه چندان بهره نبرد.
دلار، اوراق خزانهداری و جفتارزهای اصلی
شاخص دلار (DXY) حدود ۱۰۱.۸ تا ۱۰۲ است و ماه اکتبر را با رشد اندک حدود ۰.۳ درصد میبندد، که دومین ماه صعودی پیاپی است. اما رفتار روز اخیر آموزنده بود: داده تورمی داغ دلار را لحظهای بالا برد، ولی فروش سهام فناوری پول را به سمت اوراق دولتی کشید و دلار را پایین آورد. بازده اوراق دهساله از حدود ۵ درصد به حدود ۴.۹ درصد و بازده سیساله به حدود ۵.۲۶ درصد کاهش یافت و به پایینترین سطح بیش از یک ماه اخیر رسید. یعنی در این مرحله، ترس از هوش مصنوعی باعث شده اوراق نقش دارایی امن را بازی کنند و فشار بر دلار از کانال بازده بیاید. یکی از تحلیلگران بازار ارز میگوید وقتی چند بانک مرکزی دیگر هم در حال افزایش نرخاند، فدرال رزرو سختگیر دیگر نمیتواند دلار را بهتنهایی بالا نگه دارد.
یورو در ۲۹ اکتبر به ۱.۱۱۰۵ رسید که پایینترین سطح امسال است، سپس با افت بازده اوراق آمریکا بازگشت و حول ۱.۱۲ معامله میشود. بانک مرکزی اروپا نرخ سپرده را در ۲.۵
درصد نگه داشت، پس از افزایشهای ژوئن و سپتامبر. لاگارد نشانههایی از افزایش دسامبر داد، هرچند بیانیه رسمی تعهدی درباره مسیر نرخ نداد. تورم منطقه یورو در سپتامبر حدود ۳.۸ درصد بود. خبر کنارهگیری لاگارد در ۷ فوریه نیز بر عدمقطعیت سیاستی میافزاید. ضعف ساختاری یورو از قیمت انرژی میآید: اروپا واردکننده انرژی است و شوک نفتی رشدش را بیش از آمریکا تحت فشار قرار میدهد.
پوند حدود ۱.۳۴ است. بانک انگلستان نرخ را ۳.۷۵ درصد نگه داشته و در جلسه سپتامبر سه عضو از نه عضو به افزایش رأی دادند. تورم بریتانیا ۳.۵ درصد است و تصمیم بعدی ۵ نوامبر، پس از بودجه پاییزی، اعلام میشود. برخی تحلیلگران انتظار دو افزایش را در نوامبر و فوریه دارند. پوند بیشتر به مسیر همین جلسه حساس است.
این جفتارز در محدوده ۱۵۷ تا ۱۵۸ در نوسان است. بانک ژاپن نرخ را ۱.۲۵ درصد نگه داشت اما با رأی ۸ به ۱ و یک مخالف خواهان افزایش، و سیگنال داد که افزایشهای بعدی در راه است، احتمالاً در دسامبر. پیشتر در ژوئیه، آمریکا و ژاپن بهطور مشترک برای حمایت از ین مداخله کرده بودند، اما این مداخله مدتی بعد اثر خود را از دست داد و جفتارز روز ۲۱ اکتبر دوباره به بالای ۱۵۹ رسید. فعلاً کاهش بازده اوراق آمریکا و لحن سختگیرانه بانک ژاپن به ین کمک کرده است. ریسک اصلی دوطرفه است: اگر نفت جهش کند و بازدهها دوباره بالا بروند، دلار برمیگردد؛ اگر ریسکگریزی ادامه یابد، ین جان میگیرد.
دلار استرالیا نزدیک ۰.۷۰۵۰ و در بالاترین سطح حدود یک ماه اخیر است، چون تورم سهماهه سوم استرالیا داغتر از انتظار آمد و احتمال افزایش نرخ در جلسه نوامبر بانک مرکزی این کشور بالا رفته است. پشتوانه آن، شکاف نرخ بهره و قیمت کالاهاست.
بانک مرکزی کانادا نرخ را ۲۵ واحد پایه به ۲.۵ درصد رساند که از پیش قیمتگذاری شده بود. جفتارز حدود ۱.۴۰ است. دلار کانادا به قیمت نفت حساس است، اما برخی تحلیلگران هشدار میدهند که اگر نفت اصلاح شود، انتظار افزایش بیشتر نرخ در کانادا کمرنگ میشود و این به نفع دلار آمریکا خواهد بود. به همین دلیل، سقف رشد دلار کانادا عمدتاً توسط خود نفت تعیین میشود.
طلا و نقره: داراییهای امن زیر فشار نرخ
طلا حدود ۳۹۹۰ تا ۴۰۲۵ دلار معامله میشود و بار دیگر به آستانه ۴۰۰۰ دلار نزدیک شده است. این سطح حدود ۲۸ درصد پایینتر از اوج تاریخی نزدیک ۵۵۸۹ دلار در ۲۸ ژانویه است. نقره حدود ۵۱ تا ۵۲.۵ دلار است؛ یعنی بیش از نیمی از اوج ۱۱۸ دلاری ژانویه را از دست داده و در یک ماه اخیر حدود ۱۳ درصد افت کرده است. نسبت طلا به نقره از حدود ۶۷ در ابتدای سپتامبر به نزدیک ۷۸ رسیده، که نشان میدهد نقره بهدلیل وجه صنعتی و حساسیت به رشد، ضعیفتر عمل کرده است.
پرسش طبیعی این است که چرا با وجود تنشهای نظامی، طلا ضعیف است. پاسخ در انتظارات نرخ بهره نهفته است. وقتی بازار انتظار دارد فدرال رزرو دوباره نرخ را بالا ببرد و بازده واقعی اوراق مثبت و بالا بماند، هزینه فرصت نگهداری طلا که بهرهای ندارد بالا میرود. این هفته خبر رشد تورمی PCE طلا را به سمت ۴۰۰۰ دلار فشار داد. هر دو عامل، جنگ و افزایش نرخ، همزمان فعالاند و فعلاً دومی غالب است. طلا در صورتی بازمیگردد که یا بازده واقعی بریزد، یا شوک ژئوپلیتیکی چنان بزرگ شود که ریسک رشد بر ریسک تورم غلبه کند.
سهام آمریکا، نزدک و هوش مصنوعی: بازار از «بیشتر خرج کن» خسته شده
در ۲۹ اکتبر شاخص S&P 500 حدود ۰.۳ درصد افت کرد و در ۷۷۲۰ بسته شد، نزدک کامپوزیت ۱.۳۸ درصد ریخت و به ۲۶۱۸۵ رسید و داو جونز ۰.۲۵ درصد پایین آمد و نزدیک ۵۲۳۴۳ ماند. محرک اصلی، گزارش آلفابت بود: درآمد سهماهه حدود ۱۲۷.۶ میلیارد دلار و اندکی کمتر از انتظار بود، اما سود هر سهم بهمراتب کمتر از پیشبینیها اعلام شد و سهام شرکت نزدیک ۱۲ درصد سقوط کرد. همزمان، آمازون هزینه سرمایهای حدود ۷۷ میلیارد دلاری در یک فصل را اعلام کرد و اینتل هم گزارش ضعیفی داد؛ در نتیجه معاملات آتی نزدک پس از بسته شدن بازار حدود ۲ درصد افت کردند. بازارهای آسیا صبح جمعه واکنش نشان دادند: نیکی حدود ۲.۱ و کوسپی کره جنوبی حدود ۳.۵ درصد پایین آمدند.
اما تصویر یکدست منفی نیست. مایکروسافت با رشد حدود ۴۸ درصدی آژور، سود و درآمد بهتر از انتظار و حتی کاهش پیشبینی هزینه سرمایهای سالانه به ۱۷۰ میلیارد دلار، واکنش مثبت گرفت. در S&P 500 نیز حدود ۳۹۰ سهم با وجود افت شاخص صعودی بودند، یعنی چرخش پول از ابرسهامهای فناوری به سایر بخشها ادامه دارد و شاخص کوچکترها (راسل ۲۰۰۰) حتی رشد کرد. به بیان دیگر، بازار دیگر هر هزینهای در هوش مصنوعی را تشویق نمیکند؛ میان شرکتی که از هزینه، بازده نشان میدهد و شرکتی که فقط فشار بر جریان نقدی دارد تفاوت میگذارد. با توجه به اینکه مجموع هزینه سرمایهای ابرمقیاسها در سال آینده میتواند از یک تریلیون دلار عبور کند، این حساسیت احتمالاً ادامه خواهد داشت.
برای تفکیک اصلاح کوتاهمدت از تغییر بنیادی باید دو مؤلفه را جدا دید. افت آلفابت درباره بازده سرمایه است، نه ناپدید شدن تقاضا؛ شرکت خود از تقاضای قوی برای واحدهای TPU خود خبر داده است. اما ارزشگذاری سهام فناوری به نرخ تنزیل حساس است و تا وقتی بازده اوراق بلندمدت نزدیک ۴.۹ تا ۵ درصد باشد، توان تحمل خطا کم است. از نظر فصلی، آمارها نشان میدهد پس از انتخابات میاندورهای معمولاً بازار سهام آمریکا عملکرد مثبتی داشته است، ولی این یک الگوی تاریخی است، نه تضمین.
سهام اروپا و آسیا
بازارهای اروپا مقاومتر بودند. شاخص یورو استاکس ۵۰ در ۲۹ اکتبر حدود ۰.۶۴ درصد بالا رفت و نزدیک ۶۲۰۷ بسته شد، چون گزارشهای مالی قوی، از جمله بالاترین سود فصلی شل از سال ۲۰۲۲، سنگینی بخش فناوری را جبران کرد. شرکتهای انرژی از قیمت نفت سود میبرند و سایر بخشها از هزینه انرژی آسیب میبینند. بخش فناوری اروپا صبح جمعه تحتتأثیر ریزش آمریکا حدود ۱.۹ درصد افت کرد. در آسیا، ژاپن و کره بهدلیل وابستگی به نیمهرساناها و واردات انرژی دوگانه آسیبپذیرند. در چین بانک مرکزی همچنان با تزریق نقدینگی بزرگ بازار را حمایت میکند، اما سهام داخلی این کشور صبح جمعه بیش از ۱ درصد افت کرد، در حالی که هنگکنگ اندکی بالا رفت.
بیتکوین، اتریوم و ارزهای دیجیتال: ضعیفتر از همه
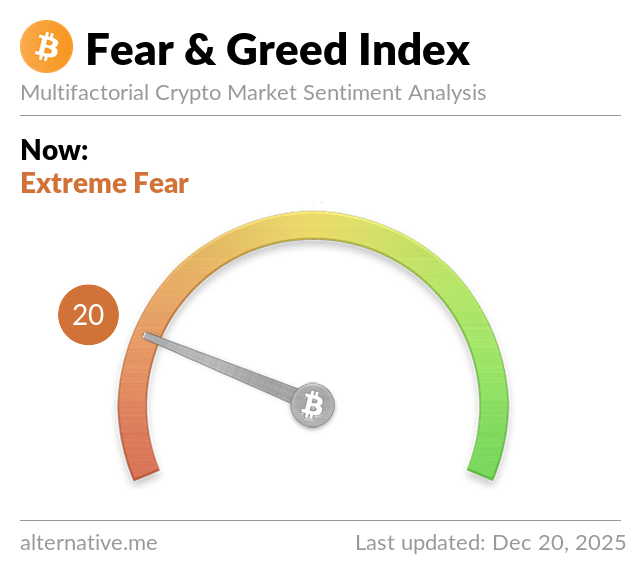
بیتکوین صبح جمعه حدود ۷۸ هزار دلار معامله میشد و شب قبل تا ۷۶۴۴۳ دلار پایین رفت، که پایینترین سطح از ۱۸ سپتامبر است. ماه اکتبر را با افت حدود ۶.۵ درصد میبندد؛ قیمت در ابتدای ماه نزدیک ۸۳.۶ هزار دلار بود. میانگینهای متحرک نمایی ۱۰۰ و ۲۰۰ روزه در حدود ۷۷.۸ و ۷۶.۴ هزار دلار قرار دارند و اکنون آخرین خط دفاعی کوتاهمدتاند. شاخص ترس و طمع بهدنبال این افت، طی یک روز از ۵۱ به ۳۰ رسید.
اتریوم ضعیفتر از بیتکوین عمل کرده است: حدود ۲۲۴۰ دلار، با افت حدود ۱۷ درصدی در ۳۰ روز اخیر که تقریباً سه برابر افت بیتکوین است. قیمت زیر میانگین ۲۰۰ روزه نزدیک ۲۳۱۶ دلار و زیر هزینه متوسط آنچین حدود ۲۳۱۰ دلار قرار گرفته. خروج سرمایه از صندوقهای اتریوم نزدیک رکورد ماهانه است و شاخص پرمیوم کوینبیس به پایینترین سطح از فوریه رسیده، که نشاندهنده فشار فروش سرمایهگذاران آمریکایی است. آلتکوینهایی مانند سولانا و اکثر پروژههای کوچکتر بیش از بیتکوین ضرر کردهاند و سهم بیتکوین از کل بازار نزدیک ۶۰ درصد است؛ الگوی مشخص بازار نزولی که در آن سرمایه از ریسک بالا به سمت دارایی اصلی برمیگردد.
بیتکوین در این دوره دارایی امن عمل نکرد. با ریزش سهام فناوری، همبستگی آن با نزدک بالا ماند و تقاضای نهادی در صندوقها ضعیف بود. اگر فروش ادامه یابد، سطوح ۷۶ تا ۷۷ هزار دلار و بعد ۷۵ هزار دلار مهماند؛ برای بازگشت روند، احتمالاً بیتکوین باید دوباره بالای ۸۰ هزار دلار تثبیت شود. دادههای مربوط به جریان دقیق صندوقها در روزهای اخیر متناقض است و ادعای قطعی درباره آن مجاز نیست.
ارتباط میان بازارها: چرا همهچیز به هم گره خورده
زنجیره اول، انرژی به سیاست پولی است. نفت بالای ۱۱۰ دلار تورم را بالا میبرد، تورم بانکهای مرکزی را به سمت افزایش نرخ میکشد و هزینه سرمایه را برای سهام و ارز دیجیتال بالا میبرد. در این مدل، شوک نفتی نه فقط از طریق هزینه بنزین، بلکه از طریق ارزشگذاری داراییها وارد بازار میشود.
زنجیره دوم، هوش مصنوعی به اوراق به دلار است. فروش سهام فناوری پول را وارد اوراق کرد، بازده را پایین آورد و دلار را تضعیف کرد. این رابطه بهطور معمول وارونه است؛ یعنی ریسکگریزی معمولاً دلار را بالا میبرد. اینجا اما چون محرک ریسکگریزی آمریکا-محور بود، اوراق آمریکا برنده شدند و دلار بازنده. نمونه روشنی است از اینکه رابطههای معمول بازار به منشأ شوک بستگی دارد.
زنجیره سوم، واردکنندگان انرژی. اروپا و ژاپن با نفت گران هم تورم و هم کندی رشد را تجربه میکنند. به همین دلیل بانکهای مرکزی آنها در موقعیت دشواریاند و این وضع ین و یورو را به نفت و اوراق آمریکا حساستر میکند. در مقابل، صادرکنندگان کالا مانند کانادا و استرالیا از شکاف نرخ بهره و قیمتها سود میبرند.
زنجیره چهارم، طلا و کریپتو در برابر نرخ واقعی. هر دو بازار بدون جریان نقدیاند و به نرخ واقعی حساس. تا وقتی افزایش نرخ در دسامبر در قیمتها لحاظ است، رشد پایدار هر دو دشوار است، مگر آنکه بازده واقعی برگردد.
سناریوهای پیشرو
سناریوی اول: کاهش تنش و آرامش بازار. اگر پس از انتخابات، بهجای حمله، مسیر دیپلماتیک جان بگیرد، مثلاً با نهایی شدن ترتیبات تردد در هرمز، ریسک عرضه کاهش مییابد. نفت میتواند بخشی از صرف ریسک را از دست بدهد، که فشار تورمی و انتظار افزایش نرخ را کم میکند و به نفع سهام، ین و ارز دیجیتال خواهد بود. دلار کانادا و ارزهای وابسته به نفت از این سناریو ضرر میکنند. عوامل تأییدکننده: توقف حملات حوثیها، پاسخ مثبت ایران به نامه آمریکا و عبور کشتیها. عامل تضعیفکننده: هر درگیری دریایی تازه. مهمترین ریسک این سناریو این است که حتی با توافق، نفت زیر ۱۰۰ دلار نرود و تورم مقاومت کند.
سناریوی دوم: تداوم وضع فعلی. تنش بالا اما بدون جنگ گسترده. در این حالت قیمتها بین نخبهخبری و دادههای اقتصادی نوسان میکنند. تصمیم بانک انگلستان در ۵ نوامبر، گزارشهای اشتغال و تورم و سپس جلسه فدرال رزرو در ۹ دسامبر، بانک مرکزی اروپا در ۱۷ دسامبر و بانک ژاپن در ۱۸ دسامبر، جهت را تعیین میکنند. نفت در محدوده بالای ۱۰۰ دلار میماند، طلا حول ۴۰۰۰ دلار میچرخد و فصل گزارشهای مالی فناوری روایت سهام را شکل میدهد. ریسک اصلی، ناهماهنگی میان دادههای قوی رشد و انتظار تورم است.
سناریوی سوم: تشدید بحران. اگر کارزار نظامی گسترده آغاز شود و ایران هدفهای انرژی و فرودگاههای منطقه را بزند، نفت میتواند از اوج ۵۲ هفته اخیر عبور کند. پیامدها: فشار تورمی بیشتر، انتظار افزایش نرخ سختتر، سقوط سهام فناوری و ارز دیجیتال و تقویت موقت دلار و ین. طلا در ابتدا ممکن است واکنش مثبت نشان دهد، اما اگر بازده واقعی بالا برود، همان سازوکار این هفته میتواند اثر آن را خنثی کند. اقتصادهای واردکننده انرژی بیشترین آسیب را میبینند. ریسک پیشبینی: واکنش ایران و دامنه آن را نمیتوان با اطمینان سنجید و هنوز حتی تصمیم نهایی واشنگتن اعلام نشده است. هیچ احتمال درصدی قابلاتکایی برای هیچیک از این سناریوها وجود ندارد.
جمعبندی تحلیلی
مهمترین عامل اثرگذار در این لحظه، ترکیب ریسک ژئوپلیتیکی پس از انتخابات آمریکا با انرژی گران و بانکهای مرکزی سختگیر است. نفت و جفتارزهای کالایی بیشترین حساسیت را به اخبار ایران دارند؛ سهام فناوری و ارز دیجیتال بیشترین حساسیت را به بازده اوراق و روایت هزینه هوش مصنوعی. برای روزهای آینده باید این رویدادها زیر نظر باشند: نتیجه انتخابات ۳ نوامبر و اولین سیگنالهای واشنگتن پس از آن، اجلاس اوپکپلاس در ۱ نوامبر، تصمیم بانک انگلستان در ۵ نوامبر، گزارش اشتغال ماه اکتبر آمریکا که معمولاً در نخستین جمعه ماه منتشر میشود، و اولین دادههای تورم نوامبر.
شرایط فعلی بیشتر به نفع ریسکگریزی محتاطانه است تا ریسکپذیری: اکثر داراییهای ریسکی با هم زیر فشارند، اوراق خزانهداری کوتاهمدت جذابتر شدهاند و سیگنال سیاست پولی هنوز جهت افزایش دارد. تغییر این برداشت منوط به دو چیز است: کاهش واقعی ریسک تنگه هرمز و آرام شدن تورم. از نگاه ما در گروه مالی و تحلیلی Eagle Economic، بازار این هفته بیش از آنکه از جنگ بترسد، از هزینه ادامه آن، چه برای انرژی و چه برای سرمایه، نگران است؛ و تا روشن شدن مسیر پس از ۳ نوامبر، حفظ انعطاف و پرهیز از اهرم بالا منطقیتر از شرطبندی جهتدار است. این نوشته تحلیل بنیادی است و توصیه خرید یا فروش نیست.
این پست را به اشتراک بگذارید:
نوشته های مرتبط

تحلیل تکنیکال اتریوم – 9 آبان 1405
9 آبان 1405
تحلیل تکنیکال دامیننس بیتکوین – 9 آبان 1405
9 آبان 1405
شاخص ترس و طمع بازارهای رمز ارز