دستیار بازارهای مالی ایگل
تحلیل بنیادی بازارهای جهانی – 29 آبان 1405
ریزش طلا و بیتکوین، ششمین افت پیاپی والاستریت و نفت زیر ۹۳ دلار
هفتهای که امروز، جمعه ۲۹ آبان، به پایان میرسد از سنگینترین هفتههای چند ماه اخیر برای بازارهای ریسکی و فلزات گرانبها بود. دلار نزدیک بالاترین سطح ۱۹ ماه اخیر ماند، بازده اوراق دهساله آمریکا بالای ۵ درصد باقی ماند و صورتجلسه فدرال رزرو لحن سختگیرانه را تأیید کرد. نتیجه این بود که طلا حدود ۹ درصد و نقره بیش از ۱۳ درصد در یک هفته افت کردند، بیتکوین به حوالی ۶۲ هزار دلار رسید و شاخص S&P 500 ششمین جلسه پیاپی را با افت بست. نفت هم برای سومین هفته کاهش را ثبت کرد، هرچند تنشهای خلیج فارس بههیچوجه فروکش نکرده است.
نکته اصلی این است که بازار در این هفته نه به ترس ژئوپلیتیکی، بلکه به قیمت پول واکنش نشان داد. وقتی نرخ بهره بالا میرود و دلار قوی میشود، حتی خبرهای جنگی هم نمیتوانند داراییهای بدون بازده مثل طلا را بالا نگه دارند.
فدرال رزرو و دلار: اجماع بر سر افزایش نرخ
صورتجلسه نشست اکتبر فدرال رزرو که چهارشنبه منتشر شد، پیام روشنی داشت. تقریباً همه شرکتکنندگان معتقد بودند اگر چشمانداز تورم و بازار کار طبق پیشبینی پایه پیش برود، افزایش بیشتر نرخ مناسب خواهد بود. رأی نشست اکتبر ده به دو برای ثبات نرخ بود و دو عضو افزایش را خواستند. کریستوفر والر، عضو هیئت حاکمه، از افزایش ۵۰ واحدی در دسامبر دفاع کرده و گفته انتظارات تورمی مصرفکنندگان به ۳ درصد نزدیک است. قیمتگذاری بازار افزایش ۲۵ واحدی در نشست ۸ و ۹ دسامبر را تقریباً قطعی میداند. نرخ فعلی در محدوده ۳٫۷۵ تا ۴ درصد است.
دادهها هم این مسیر را تأیید کردند. فروش خردهفروشی اکتبر ۰٫۲ درصد رشد کرد، اما شاخص هسته آن با ۰٫۶ درصد از انتظار ۰٫۴ درصد بالاتر آمد و نشان داد مصرف مقاوم است. شاخص قیمت تولیدکننده ۰٫۳ درصد ماهانه رشد کرد که کمتر از انتظار بود، اما نرخ سالانه آن به بالاترین سطح چهار سال رسید. تورم ریشهدار است و فقط به انرژی وابسته نیست.
بازده اوراق دهساله حدود ۵٫۰۶ تا ۵٫۰۹ درصد، بازده دوساله نزدیک ۴٫۸۰ تا ۴٫۸۳ درصد و بازده سیساله حدود ۵٫۴ تا ۵٫۴۴ درصد است. شاخص دلار بین ۱۰۳٫۶ و ۱۰۳٫۸ معامله میشود، یعنی نزدیک بالاترین سطح از آوریل ۲۰۲۵. تحلیلگران هشدار میدهند که بخش بزرگی از سختگیری فدرال رزرو دیگر در قیمتهاست و جای رشد بیشتر دلار محدودتر شده است. این یعنی دلار از این به بعد به سورپرایز بیشتر نیاز دارد، مثل داده تورمی داغتر یا افزایش بزرگتر از انتظار.
برنامه هفتههای بعد روشن است. شاخص قیمت دوره بعدی ۲۵ نوامبر منتشر میشود، گزارش اشتغال نوامبر ۴ دسامبر میآید و نشست فدرال رزرو ۸ و ۹ دسامبر برگزار میشود. تورم نوامبر هم یک روز بعد از نشست منتشر میشود. امروز نیز نسخه نهایی شاخص اعتماد مصرفکننده دانشگاه میشیگان و انتظارات تورمی آن اهمیت دارد.
جفتارزهای اصلی
در EUR/USD یورو به زیر ۱٫۱۰ سقوط کرده و حدود ۱٫۰۹۸ معامله میشود. حمایت ۱٫۱۰۳۴ شکسته شد و هدفهای فنی بعدی حدود ۱٫۰۹۰۸ و ۱٫۰۷۹۲ است. بانک مرکزی اروپا افزایش نرخ در دسامبر را محتمل میداند، اما نگرانی درباره رشد، هزینه انرژی و فشار بر اوراق دولتی فرانسه از یورو حمایت نمیکند. بازگشت بالای ۱٫۱۰۳۴ تا ۱٫۱۱۲۰ سناریوی نزولی را ضعیف میکند.
GBP/USD هم حدود ۱٫۳۱۰ تا ۱٫۳۱۵ است و حمایتهای ۱٫۳۱۸۷ و ۱٫۳۰۶۸ زیر فشارند. پوند از انتظار افزایش بیشتر نرخ توسط بانک مرکزی انگلستان کمی حمایت میگیرد، ولی در برابر دلار قوی نمیتواند بایستد.
USD/JPY حدود ۱۵۹ است و به سقف روانی ۱۶۰ فشار میآورد. مقاومتهای فنی نزدیک ۱۶۰٫۳۶ و ۱۶۱٫۶۳ است، اما ژاپن در آوریل وقتی جفتارز به ۱۶۰٫۷ رسید مداخله کرد، بنابراین ریسک مداخله در این منطقه جدی است. بانک مرکزی ژاپن هم به افزایش نرخ متمایل است و این تهدیدی برای خریداران دلار به شمار میرود.
AUD/USD حدود ۰٫۶۶۸ و USD/CAD نزدیک ۱٫۴۳ است. دلار استرالیا از دلار قوی و ریسکگریزی صدمه میبیند و دلار کانادا با افت نفت زیر ۹۳ دلار حمایت چندانی ندارد. این قیمتها بر اساس آخرین دادههای در دسترس است و نوسان امروز میتواند آنها را جابهجا کند.
طلا و نقره: بزرگترین فروش سال
طلا که هفته گذشته حدود ۳۹۰۰ دلار بود، امروز حدود ۳۵۴۰ تا ۳۵۶۰ دلار معامله میشود. این پایینترین سطح در حدود ۱۵ ماه است و طلا در یک ماه حدود ۱۴ درصد افت کرده است. نقره از ۵۰ دلار به حدود ۴۱٫۵ تا ۴۲ دلار رسیده، با افت هفتگی بیش از ۱۳ درصد و حدود ۲۸ درصد در ۳۰ روز. نقره ضعیفتر از طلا عمل کرده، چون علاوه بر نرخ بهره به تقاضای صنعتی و دید اقتصادی هم حساس است. اوج تاریخی طلا در ژانویه امسال حدود ۵۶۰۰ دلار بود، یعنی قیمت فعلی بیش از ۳۵ درصد از اوج فاصله دارد.
عجیبترین بخش ماجرا این بود که فروش طلا حتی در روزهایی ادامه یافت که بازده اوراق کمی افت کرد و نفت اصلاح شد. این نشان میدهد عامل مسلط، دلار قوی و انتظار افزایش مداوم نرخ بهره است، نه قیمت انرژی. همچنین احتمالاً بخشی از فروش به تأمین نقدینگی در بازاری مربوط میشود که هم سهام و هم ارزهای دیجیتال در آن در حال افتاند. این برداشت تحلیلی است و آمار مستقیمی از جریان فروش در دسترس نیست.
حمایتهای فنی روانی ۳۵۰۰ دلار است و مقاومتهای نزدیک ۳۶۵۰ تا ۳۷۰۰. بازگشت پایدار طلا بدون ضعیف شدن دلار یا افت بازدهها دشوار است. ورود تحولات ژئوپلیتیکی هم، چنان که این هفته دیده شد، لزوماً طلا را بالا نمیبرد.
نفت و انرژی: سومین هفته نزولی با وجود تنش
برنت حدود ۹۲ تا ۹۲٫۶ دلار و وست تگزاس حدود ۸۳ دلار معامله میشود. برنت این هفته برای اولین بار از آگوست زیر ۹۰ دلار رفت و بعد برگشت. در مجموع برنت حدود ۳٫۵ درصد و وست تگزاس حدود ۶ درصد هفته را پایینتر میبندد و در نوامبر برنت حدود ۲۰ درصد افت کرده است. یعنی از حدود ۱۱۶ دلار پایان اکتبر به حدود ۹۲ دلار رسیدهایم.
عوامل افت روشن است. ذخایر تجاری نفت خام آمریکا ۳٫۴ میلیون بشکه زیاد شد و به ۴۱۷٫۸ میلیون بشکه رسید. آژانس بینالمللی انرژی هم برآورد کرده که بازار نفت برای نخستین بار از آغاز جنگ ایران به مازاد برمیگردد. صادرات خلیج فارس بهتدریج بازیابی میشود و حقبیمه نفتهای خاورمیانه به سطح پیش از جنگ نزدیک شده است. آژانس اطلاعات انرژی آمریکا انتظار دارد برنت در نوامبر و دسامبر حدود ۱۰۰ دلار بماند و در نیمه اول ۲۰۲۷ زیر ۹۰ دلار برود. این پیشبینی با قیمتهای فعلی فاصله دارد و نشان میدهد بازار از برآورد رسمی سریعتر پایین آمده است.
در طرف مقابل، ریسکها کم نشدهاند. هوثیها به یک برج مالی در ریاض حمله کردند و این گروه کنترل خود بر تنگه بابالمندب را تثبیت کرده است. نفتکشها در هرمز هر روز هدف قرار میگیرند. گزارشهایی هم هست که رئیسجمهور آمریکا حملات بیشتری را بررسی میکند و نخستوزیر اسرائیل برای یک عملیات چهار تا هفتروزه فشار میآورد. این گزارشها هنوز تأیید رسمی ندارند. اوپک پلاس هم ۲۹ نوامبر دوباره نشست دارد و تا اینجا تولید را بدون تغییر نگه داشته است.
ایران، آمریکا و هرمز: گسترش درگیریهای محدود
هفته با تشدید درگیریها همراه بود. آمریکا روز سهشنبه به یک پایگاه پرتاب موشک در جزیره قشم حمله کرد و آن را «دفاع از خود» نامید. ایران پس از آن با پهپاد به پایگاه هوایی علیالسالم در کویت که نیروهای آمریکا در آن مستقرند حمله کرد و این سومین دور حملاتش به بحرین هم بود. گسترش اهداف ایران نشانهای است که تهران ممکن است تصمیم بگیرد شکستن محاصره با تشدید را از ادامه آن ارزانتر ببیند. یک ناو هواپیمابر سوم آمریکا هم به منطقه رسیده و در عملیات اجرای محاصره بنادر ایران و اسکورت کشتیها شرکت میکند.
سپاه پاسداران مسیر جنوبی مورد حمایت آمریکا در تنگه را «میدان مین آتشین» توصیف و به شرکتهای کشتیرانی هشدار داد. نیروی دریایی ایران هم گفت چهار نفتکش در شرق تنگه به مین خوردهاند. یک مقام آمریکایی گفته هزینه بیمه یک عبور از تنگه به ۶۴ میلیون دلار رسیده است. آمار اداره عملیات تجارت دریایی بریتانیا نشان میدهد در هفت روز منتهی به ۱۱ نوامبر ۳۰۸ عبور ثبت شده، یعنی تنگه کاملاً بسته نیست اما عملاً در وضعیت اضطراری است. رئیسجمهور آمریکا میگوید جنگ به پایان نزدیک است، در حالی که ایران اصرار دارد تنگه تا پذیرفته شدن هفت شرطش باز نمیشود.
بخشی از این ادعاها از منابع رسمی هر دو طرف میآید و تأیید مستقل کامل ندارد. اما تصویر کلی روشن است: دیپلماسی متوقف، محاصره ادامهدار و درگیریهای محدود در حال گسترش. برای بازار نفت، این یعنی ریسک دو طرفه؛ هم احتمال تشدید و هم احتمال توافق، هرچند فعلاً بازار فیزیکی به مازاد نزدیک میشود.
سهام آمریکا: ششمین افت پیاپی و ورود به محدوده اصلاح
بازار سهام آمریکا هفته بدی داشت. چهارشنبه S&P 500 با ۰٫۲۳ درصد افت به ۷۳۲۳ رسید و داو جونز ۱٫۱ درصد ریخت، در حالی که نزدک ۰٫۴ درصد بالا رفت. پنجشنبه فروش شدت گرفت. S&P 500 حدود ۲ درصد به ۷۱۷۶ رسید، نزدک ۲٫۲۵ درصد به ۲۳۸۷۹ و داو جونز ۲٫۱۹ درصد به ۴۹۰۹۷. این ششمین جلسه نزولی پیاپی S&P 500 بود و شاخص زیر میانگین متحرک ۲۰۰ روزه رفت. هر سه شاخص بیش از ۳ درصد در نوامبر افت کردهاند که به گفته یک مؤسسه تحلیلی نخستین بار از سال ۲۰۰۸ است که در این زمان از ماه چنین اتفاقی میافتد. نزدک نسبت به اوج ۵۲ هفتهای خود بیش از ۱۰ درصد پایین است و رسماً در محدوده اصلاح قرار دارد. شاخص S&P 500 هم حدود ۸ درصد از رکورد ششم اکتبر فاصله دارد.
انویدیا مرکز توجه بود. نتایج سهماهه سوم این شرکت قوی بود. درآمد حدود ۱۱۵٫۸ میلیارد دلار و سود هر سهم ۲٫۶۸ دلار، بالاتر از برآورد، و پیشبینی درآمد سهماهه بعد حدود ۱۳۰ میلیارد دلار. با این حال سهم روز چهارشنبه ۲٫۹ درصد و پنجشنبه ۳٫۳ درصد افت کرد. این نخستین گزارش پس از استعفای جنسن هوانگ بود و خبر تشدید مقررات آمریکا برای جلوگیری از دسترسی از راه دور شرکتهای چینی به تراشههای پیشرفته هم به نگرانیها اضافه شد. نکته مهم اینجاست: وقتی سهمی با نتیجه بهتر از انتظار افت میکند، معمولاً مشکل در ارزشگذاری و نرخ بهره است، نه در سودآوری شرکت. بازار بهجای اخبار شرکتی، به بازده دهساله بالای ۵ درصد و هزینه تأمین مالی پروژههای هوش مصنوعی واکنش نشان میدهد.
عرضه اولیه سهام Anthropic روز پنجشنبه آغاز شد. بازار سهام آمریکا همان روز با وجود انتظار حمایت از این رویداد افت کرد و بر اساس گزارشها، برخی توکنهای مرتبط با هوش مصنوعی در بازار ارز دیجیتال عملکرد بهتری داشتند. این رویداد به تنهایی ریزش را توضیح نمیدهد و عوامل کلان نقش اصلی را داشتند. شاخص نوسان حدود ۲۲ است که هنوز ترس شدید نیست.
اگر از دیدگاه بنیادی نگاه کنیم، شرایط شبیه یک اصلاح ناشی از ارزشگذاری و نرخ بهره است، نه فروپاشی سودآوری. اما ادامه آن به این بستگی دارد که فدرال رزرو در دسامبر چه پیامی بدهد.
بیتکوین، اتریوم و ارزهای دیجیتال: ترس شدید و کم شدن نقدینگی
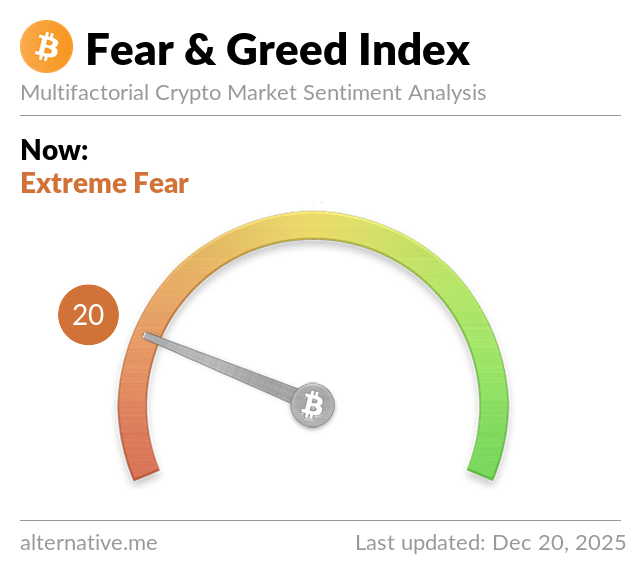
بازار ارزهای دیجیتال بدترین هفته این دوره را تجربه کرد. بیتکوین از حدود ۶۸ هزار دلار هفته گذشته به حدود ۶۱٫۵ تا ۶۲ هزار دلار رسید که پایینترین سطح از ششم ژوئیه است. اتریوم زیر ۱۸۰۰ دلار و حدود ۱۷۴۰ تا ۱۷۶۰ دلار است و کف اخیر آن نزدیک ۱۷۱۰ بوده. ریپل هم حدود ۰٫۹۸ دلار است. شاخص ترس و طمع روی ۱۲ قرار دارد و روز قبل ۱۰ بود، یعنی ترس شدید.
علت اصلی کم شدن نقدینگی است. خروج خالص از صندوقهای قابل معامله بیتکوین در نوامبر به حدود ۲٫۹ میلیارد دلار رسیده، فروش ماینرها ادامه دارد و در هفتههای قبل عرضه استیبلکوینها کم شده بود. وقتی بازده دهساله بالای ۵ درصد است و دلار قوی، سرمایهای که وارد ارزهای دیجیتال شود محدود میماند. از نظر فنی، حدود ۶۱ تا ۶۲ هزار دلار حمایت فعلی است. اگر شکسته شود، سطوح ۶۰ و بعد ۵۸ هزار دلار هدفهای بعدیاند. برای بازگشت، بیتکوین ابتدا باید ۶۳ تا ۶۴ هزار و بعد ۶۵ تا ۶۶ هزار دلار را پس بگیرد.
این هفته دوباره نشان داد بیتکوین در شرایط سختگیری پولی مثل دارایی پرریسک عمل میکند و برخلاف روایت «طلای دیجیتال»، در ریزش طلا و سهام همراه شده است.
ارتباط میان بازارها
زنجیره غالب این هفته ساده است: افزایش قطعی نرخ دسامبر و صورتجلسه سختگیرانه، بازده اوراق را بالای ۵ درصد نگه داشت و دلار را قوی. دلار قوی طلا و نقره را به شدت پایین کشید و یورو و پوند را ضعیف کرد. بازده بالا ارزشگذاری سهام فناوری را تحت فشار گذاشت و نقدینگی را از ارزهای دیجیتال بیرون کشید. نفت اما از این زنجیره جدا شد، چون عرضه و ذخایر آن را پایین نگه داشتند و تنشهای نظامی نتوانستند جلوی افت را بگیرند.
همین موضوع نشان میدهد هفته گذشته که طلا با افت بازدهها بالا رفت و این هفته که با وجود افت جزئی بازدهها ریخت، رابطه طلا با تنش ژئوپلیتیکی ثابت نیست. در دورهای که بانک مرکزی در حال سختگیری است، دلار و نرخ واقعی بر ترس غلبه میکنند.
سناریوهای پیش رو
سناریوی اول، ادامه سختگیری و فشار فروش. اگر داده تورم ۲۵ نوامبر داغ باشد و فدرال رزرو برای دسامبر ۵۰ واحد را جدیتر کند، دلار میتواند بالاتر برود. در این حالت طلا حمایت ۳۵۰۰ دلار را آزمایش میکند، یورو به ۱٫۰۸ نزدیک میشود، سهام فناوری ادامه اصلاح را میبیند و بیتکوین به ۵۸ تا ۶۰ هزار دلار میرسد. عامل تأییدکننده، بازده دهساله بالای ۵٫۱ درصد و افزایش انتظارات تورمی است.
سناریوی دوم، بازگشت کوتاهمدت پس از فروش بیش از حد. بازارها پس از افتهای شدید معمولاً مکث میکنند. اگر دادهها ملایمتر شوند یا اعضای فدرال رزرو از لحن ۵۰ واحدی عقب بنشینند، دلار و بازدهها اصلاح میکنند. طلا به ۳۶۵۰ تا ۳۷۰۰، بیتکوین به ۶۴ تا ۶۶ هزار و سهام به بازگشت بالای میانگین ۲۰۰ روزه میرسند. این بازگشت بدون تغییر در سیاست پولی احتمالاً موقتی خواهد بود.
سناریوی سوم، تحول ژئوپلیتیکی. اگر گزارشهای حمله جدید آمریکا و اسرائیل به عملیات واقعی تبدیل شود، یا حملات به نفتکشها و زیرساختهای عربستان گسترش یابد، نفت میتواند دوباره به بالای ۱۰۰ دلار برگردد و فشار تورمی تشدید شود. در سوی دیگر، توافق برای باز شدن هرمز و رفع محاصره نفت را به زیر ۹۰ دلار میبرد. در هر دو حالت، تأثیر بر طلا و ارزهای دیجیتال به واکنش نرخ بهره بستگی دارد.
جمعبندی
مهمترین عامل اثرگذار بر بازارها در حال حاضر سیاست پولی آمریکاست. افزایش نرخ در دسامبر عملاً مسلم است و بازار حالا درباره اندازه آن و ادامه سختگیری در سهماهه اول ۲۰۲۷ نگران است. حساسترین بازارها به این موضوع طلا، نقره، ارزهای دیجیتال و سهام فناوریاند. نفت بیشتر تابع ذخایر، مازاد عرضه و اخبار هرمز است.
رویدادهای قابل دنبالکردن عبارتاند از: اعتماد مصرفکننده میشیگان امروز، داده تورمی ۲۵ نوامبر، نشست اوپک پلاس ۲۹ نوامبر، گزارش اشتغال ۴ دسامبر، تورم نوامبر و نشست فدرال رزرو. اگر USD/JPY از ۱۶۰ عبور کند، ریسک مداخله ژاپن هم باید در نظر گرفته شود. اگر S&P 500 نتواند به بالای میانگین ۲۰۰ روزه برگردد، احتمال ادامه اصلاح بیشتر میشود.
در مجموع شرایط فعلی به نفع ریسکگریزی و دلار قوی است، اما فروشهای شدید معمولاً با بازگشتهای تند همراه میشوند و نوسان بالاست. از نگاه گروه مالی و تحلیلی Eagle Economic، در چنین بازاری مدیریت ریسک، پرهیز از اهرم بالا و تمرکز بر دادههای اعلامشده اهمیت بیشتری از پیشبینی قطعی دارد. این متن تحلیلی است و توصیه خرید یا فروش نیست.
گروه مالی و تحلیلی Eagle Economic
یادداشت برای شما، خارج از متن مقاله: بازار آمریکا هنگام نگارش هنوز باز نشده بود، پس اعداد سهام تا بسته شدن پنجشنبه است. قیمت جفتارزها از آخرین دادههای در دسترس چند روز اخیر است و ممکن است کمی تفاوت داشته باشد. ادعاهای مربوط به حمله به نفتکشها و گزارشهای درباره حمله جدید آمریکا و اسرائیل تأیید مستقل کامل ندارند. Anthropic که در متن به عرضه سهامش اشاره شده، شرکت سازنده من است؛ آن را فقط بهعنوان یک رویداد بازار آوردم و اگر ترجیح میدهید، آن پاراگراف را حذف میکنم.
این پست را به اشتراک بگذارید:
نوشته های مرتبط
تحلیل بنیادی بازارهای جهانی – 29 آبان 1405
29 آبان 1405
تحلیل بنیادی تتر و دلار – 28 آبان 1405
28 آبان 1405
شاخص ترس و طمع بازارهای رمز ارز