دستیار بازارهای مالی ایگل
تحلیل بنیادی بازارهای جهانی – 24 مهر 1405
از فشار تورم و تنشهای خاورمیانه تا ریزش سهام هوش مصنوعی
بازارهای جهانی طی هفته گذشته با ترکیبی از اخبار تورمی، نوسان در انتظارات نرخ بهره، تنشهای نظامی خاورمیانه و افزایش نگرانی درباره ارزشگذاری شرکتهای فناوری روبهرو شدند. در ابتدای این دوره، قدرت دلار و افزایش بازده اوراق آمریکا فشار زیادی بر داراییهای مالی وارد میکرد؛ اما در ادامه هفته، افت سهام مرتبط با هوش مصنوعی و نگرانی درباره پایداری سرمایهگذاریهای سنگین این صنعت، مسیر تازهای به بازارها داد.
از سوی دیگر، انتشار دادههای تورمی آمریکا نشان داد که مهار تورم هنوز به مرحله اطمینانبخشی نرسیده است. افزایش هزینههای انرژی نیز خطر تداوم فشارهای قیمتی را تقویت میکند. در چنین شرایطی، بانک مرکزی آمریکا با تصمیم دشواری مواجه است: مقابله با تورم بدون تشدید بیش از حد فشار بر اقتصاد و بازارهای مالی.
در جبهه ژئوپلیتیک نیز ادامه درگیری آمریکا و ایران و تهدید امنیت کشتیرانی در تنگه هرمز، ریسک تازهای برای عرضه انرژی ایجاد کرده است. بنابراین، بازارها همزمان در حال ارزیابی دو خطر هستند؛ تورم ماندگار از یک سو و کاهش رشد اقتصادی و آسیبپذیری بازارهای مالی از سوی دیگر.
نفت و انرژی؛ تنگه هرمز همچنان عامل تعیینکننده
بازار نفت در هفته گذشته تحت تأثیر دو نیروی متضاد قرار داشت. از یک طرف، نگرانی درباره اختلال در عرضه نفت و عبور محمولههای انرژی از تنگه هرمز، قیمتها را در سطوح بالا نگه داشته است. از طرف دیگر، هر نشانهای از پیشرفت مذاکرات یا افزایش احتمال بازگشت جریان عادی صادرات، میتواند بخشی از صرف ریسک ژئوپلیتیکی قیمت نفت را کاهش دهد.
با این حال، گزارشهای مربوط به افزایش تهدید علیه کشتیها و گسترش خطر در مسیرهای کشتیرانی منطقه، نشان میدهد که نباید صرفاً بر مبنای اخبار مذاکرات، پایان بحران عرضه انرژی را فرض کرد. بازگشایی پایدار مسیرهای دریایی، امنیت واقعی کشتیها و تداوم صادرات، معیارهای مهمتری از اظهارات سیاسی هستند.
چرا نفت برای تمام بازارها اهمیت دارد؟
افزایش نفت فقط به سود یا زیان شرکتهای انرژی محدود نمیشود. نفت گرانتر هزینه حملونقل، تولید، مواد اولیه و خدمات را بالا میبرد و میتواند تورم را در سطح جهانی تشدید کند. اگر این فشارها ادامه پیدا کند، بانکهای مرکزی فضای کمتری برای کاهش نرخ بهره خواهند داشت. نتیجه احتمالی، بالا ماندن هزینه تأمین مالی و افزایش فشار بر سهام، طلا و ارزهای پرریسک خواهد بود.
در مقابل، کاهش پایدار تنشها و بازگشت عرضه عادی میتواند قیمت نفت را تعدیل کند و به کاهش نگرانیهای تورمی کمک کند. با این حال، هرگونه افت قیمت ناشی از خبرهای سیاسی، تا زمانی که در جریان واقعی عرضه و کشتیرانی تأیید نشود، ممکن است موقتی باشد.
چشمانداز نفت: نوسان بالا همچنان سناریوی مهم بازار است. خبرهای مربوط به تنگه هرمز، صادرات منطقه، تحریمها و مذاکرات آمریکا و ایران میتوانند جهت کوتاهمدت قیمت را تغییر دهند. برای ارزیابی روند میانمدت، باید علاوه بر اخبار سیاسی، موجودی ذخایر، سطح تولید و میزان واقعی عرضه به بازار نیز بررسی شود.
طلا و نقره؛ حمایت ناشی از کاهش دلار در برابر فشار تورم
طلا در هفته گذشته با نوسانات قابل توجهی روبهرو شد. افزایش تورم آمریکا ابتدا نگرانی از ماندگاری نرخهای بهره بالا را تقویت کرد و برای فلزات گرانبها فشار ایجاد کرد؛ اما در ادامه، کاهش بازده اوراق خزانهداری و عقبنشینی دلار به بازیابی قیمت طلا کمک کرد.
این رفتار نشان میدهد که طلا در شرایط فعلی تنها بهعنوان دارایی امن معامله نمیشود؛ بلکه انتظارات نرخ بهره واقعی، ارزش دلار و وضعیت نقدینگی نیز نقش تعیینکنندهای دارند.
از یک سو، ادامه درگیریهای خاورمیانه و خطر افزایش قیمت انرژی میتواند تقاضا برای داراییهای امن را تقویت کند. از سوی دیگر، اگر بازارها احتمال افزایش نرخ بهره را جدیتر بگیرند، هزینه نگهداری دارایی بدون بازدهی مانند طلا افزایش مییابد و این موضوع میتواند رشد آن را محدود کند.
نکته مهم آن است که افزایش ریسک ژئوپلیتیکی الزاماً به رشد مداوم طلا منجر نمیشود. در بعضی مقاطع، سرمایهگذاران برای تأمین نقدینگی اقدام به فروش داراییهای مختلف میکنند؛ حتی داراییهایی که معمولاً امن تلقی میشوند.
چشمانداز طلا: در کوتاهمدت، مسیر دلار و بازده اوراق آمریکا در کنار تحولات خاورمیانه اهمیت زیادی دارد. افت بیشتر بازده واقعی و تضعیف دلار میتواند از طلا حمایت کند؛ اما تداوم تورم و افزایش انتظارات نرخ بهره ممکن است مانع شکلگیری یک روند صعودی پایدار شود.
نقره نیز از این عوامل تأثیر میگیرد، اما به دلیل کاربرد صنعتی، به وضعیت رشد اقتصادی و تقاضای صنایع حساستر است. اگر نگرانی از رکود و کاهش فعالیت صنعتی افزایش یابد، نقره ممکن است نسبت به طلا عملکرد ضعیفتری داشته باشد. در مقابل، بهبود انتظارات رشد اقتصادی میتواند از آن حمایت بیشتری کند.
دلار آمریکا و شاخص DXY؛ تغییر جهت پس از قدرتگیری
دلار در ابتدای هفته از نگرانیهای تورمی و افزایش انتظارات مربوط به نرخ بهره آمریکا حمایت گرفت. با انتشار دادههای قویتر از انتظار تورم، بازار احتمال داد که سیاست پولی برای مدت طولانیتری انقباضی باقی بماند. این شرایط به تقویت دلار کمک کرد.
اما در ادامه هفته، افت بازده اوراق و نگرانی درباره فشارهای ایجادشده در بخش فناوری و بازارهای اعتباری، باعث کاهش بخشی از تقاضا برای دلار شد. در نتیجه، دلار در مسیر ثبت افت هفتگی قرار گرفت؛ هرچند این تغییر بهتنهایی به معنای آغاز یک روند نزولی بلندمدت نیست.
یکی از نکات مهم این هفته، تغییر ماهیت تقاضای دارایی امن بود. در شرایط معمول، افزایش ریسک جهانی میتواند از دلار حمایت کند؛ اما زمانی که نگرانیها مستقیماً متوجه ارزشگذاری سهام آمریکا، بدهی شرکتها یا چشمانداز اقتصاد این کشور باشد، واکنش دلار میتواند متفاوت شود.
چشمانداز دلار: دادههای تورمی، اظهارنظرهای مقامهای فدرال رزرو، بازده اوراق و تحولات بازار سهام همچنان عوامل اصلی جهتدهنده هستند. اگر تورم بالا بماند و انتظارات افزایش نرخ بهره تقویت شود، دلار میتواند دوباره قدرت بگیرد. اما اگر نگرانی از کندی رشد اقتصادی و فشار بر بازارهای مالی غالب شود، امکان ادامه اصلاح دلار وجود دارد.
جفتارزهای اصلی فارکس
یورو به دلار؛ بهبود کوتاهمدت، اما بدون رفع تمام ریسکها
یورو پس از فشارهای ابتدای هفته توانست بخشی از افت خود را جبران کند. کاهش دلار و عقبنشینی بازده اوراق آمریکا از عوامل حمایتی این حرکت بودند. با این حال، مشکلات مالی و سیاسی اروپا همچنان میتوانند مانع قدرتگیری پایدار یورو شوند.
افزون بر این، وابستگی اروپا به واردات انرژی باعث میشود افزایش قیمت نفت و گاز، هم هزینه تولید را بالا ببرد و هم قدرت خرید خانوارها را کاهش دهد. اگر انرژی گران بماند، بانک مرکزی اروپا با چالش مشابهی روبهرو میشود: تورم بالا در کنار خطر تضعیف رشد اقتصادی.
جمعبندی: در کوتاهمدت، کاهش دلار میتواند از یورو حمایت کند؛ اما برای تداوم رشد، بازار به شواهدی از بهبود وضعیت اقتصادی و کاهش ریسکهای مالی و سیاسی اروپا نیاز دارد.
پوند به دلار؛ وابسته به دادههای اقتصادی بریتانیا و سیاست پولی
پوند در هفته گذشته از برخی دادههای بهتر اقتصادی بریتانیا حمایت گرفت و در برابر دلار بخشی از ضعف خود را جبران کرد. با این حال، رشد اقتصادی محدود و فشار هزینههای انرژی همچنان ریسکهایی برای اقتصاد این کشور هستند.
اگر تورم بریتانیا ماندگار بماند، بانک مرکزی این کشور ممکن است در کاهش نرخ بهره محتاطتر عمل کند؛ اما نرخ بهره بالا در کنار رشد ضعیف میتواند فشار بر مصرفکنندگان و کسبوکارها را افزایش دهد.
جمعبندی: روند پوند به دلار به ترکیب دادههای تورمی و رشد اقتصادی دو کشور بستگی دارد. تضعیف دلار میتواند به این جفتارز کمک کند، اما بدون بهبود پایدار چشمانداز بریتانیا، قدرت صعودی آن ممکن است محدود بماند.
دلار به ین؛ اختلاف سیاست پولی همچنان مهم است
ین ژاپن پس از چند هفته ضعف، نشانههایی از بهبود نشان داد. کاهش بخشی از بازده اوراق آمریکا میتواند اختلاف جذابیت داراییهای دلاری و ین را کمتر کند. در مقابل، اگر نرخهای بهره آمریکا دوباره افزایش یابد و سیاست پولی ژاپن با احتیاط پیش برود، فشار بر ین میتواند بازگردد.
قیمت بالای انرژی نیز برای ژاپن اهمیت ویژهای دارد، زیرا این کشور به واردات انرژی وابسته است. افزایش هزینه واردات میتواند بر تراز تجاری و چشمانداز اقتصادی آن اثر بگذارد.
جمعبندی: برای USD/JPY باید همزمان بازده اوراق آمریکا، سیاست بانک مرکزی ژاپن و تحولات انرژی را دنبال کرد. کاهش بازده آمریکا میتواند از ین حمایت کند، اما مسیر این جفتارز همچنان به اختلاف سیاست پولی دو کشور وابسته است.
دلار استرالیا به دلار آمریکا؛ حساس به رشد جهانی و دادههای اشتغال
دلار استرالیا در هفته جاری با فشار ناشی از دادههای ضعیفتر اشتغال و کاهش انتظارات برای افزایش نرخ بهره روبهرو شد. این ارز علاوه بر سیاست پولی داخلی، به تقاضای چین و چشمانداز اقتصاد جهانی نیز حساس است.
اگر نگرانی از کاهش رشد جهانی و افت سهام فناوری ادامه پیدا کند، ارزهای وابسته به چرخه اقتصادی ممکن است آسیب ببینند. در مقابل، کاهش دلار آمریکا و بهبود تقاضای کالاها میتواند به استرالیا کمک کند.
جمعبندی: چشمانداز AUD/USD تا حد زیادی به دادههای اقتصادی استرالیا، تقاضای چین و جهت دلار آمریکا وابسته است. ضعف دلار بهتنهایی برای ایجاد روند صعودی پایدار کافی نیست.
دلار آمریکا به دلار کانادا؛ نقش نفت در جهت حرکت
دلار کانادا از جایگاه این کشور در بازار انرژی تأثیر میپذیرد. بالا ماندن قیمت نفت میتواند از دلار کانادا حمایت کند، اما این رابطه همیشگی و قطعی نیست؛ زیرا قدرت دلار آمریکا، وضعیت رشد جهانی و انتظارات نرخ بهره نیز در تعیین مسیر USD/CAD نقش دارند.
در شرایط فعلی، افزایش ریسک عرضه نفت میتواند برای دلار کانادا عامل حمایتی باشد؛ با این حال، اگر بازارها به دلیل نگرانیهای اقتصادی به سمت دلار آمریکا حرکت کنند، اثر مثبت نفت ممکن است محدود شود.
جمعبندی: برای USD/CAD باید همزمان قیمت نفت، دادههای اقتصادی آمریکا و کانادا و انتظارات بانکهای مرکزی بررسی شود. کاهش قیمت نفت همراه با تقویت دلار آمریکا میتواند به رشد این جفتارز کمک کند؛ در مقابل، نفت قوی و دلار ضعیف میتواند فشار نزولی ایجاد کند.
فدرال رزرو و اوراق خزانهداری؛ تورم هنوز مسئله اصلی است
دادههای تورمی آمریکا در هفته گذشته نشان دادند که فشارهای قیمتی همچنان پابرجا هستند و افزایش هزینه انرژی میتواند این وضعیت را تشدید کند. در نتیجه، بازارها ناچارند احتمال تداوم نرخهای بهره بالا یا حتی افزایش مجدد نرخ بهره را در محاسبات خود حفظ کنند.
با این حال، اظهارنظر محتاطانه برخی مقامهای فدرال رزرو و کاهش بازده اوراق در ادامه هفته نشان داد که تصمیمگیری برای بانک مرکزی ساده نیست. افزایش بیشتر نرخ بهره ممکن است به مهار تورم کمک کند، اما همزمان هزینه وامگیری دولت، شرکتها و خانوارها را بالا میبرد و میتواند رشد اقتصادی و ثبات بازارهای مالی را تحت فشار قرار دهد.
نکته کلیدی برای بازارها: صرف انتشار یک داده تورمی بالا یا پایین برای تعیین مسیر نرخ بهره کافی نیست. بازار باید بررسی کند که آیا فشار قیمتها گسترده و پایدار است یا بیشتر از انرژی و عوامل موقت ناشی میشود. همچنین واکنش بازده اوراق به دادهها، گاهی به اندازه خود آمار اهمیت دارد.
اگر تورم بالا بماند اما رشد اقتصادی و بازار اعتبار نشانههای ضعف نشان دهند، فدرال رزرو با یک دوراهی دشوار مواجه میشود. چنین وضعیتی میتواند نوسان را در دلار، طلا، سهام و ارزهای دیجیتال افزایش دهد.
بازار سهام آمریکا و نزدک؛ نگرانی از هزینههای سنگین هوش مصنوعی
یکی از مهمترین تحولات هفته گذشته، افزایش فشار بر سهام فناوری و شرکتهای مرتبط با هوش مصنوعی بود. نگرانی سرمایهگذاران فقط به ارزش بالای برخی شرکتها محدود نیست؛ بلکه هزینه سنگین توسعه زیرساختهای هوش مصنوعی، نیاز به تأمین مالی و تردید درباره زمان تبدیل این سرمایهگذاریها به سود پایدار نیز اهمیت پیدا کرده است.
وقتی نرخ بهره و هزینه تأمین مالی بالا میماند، ارزش فعلی سودهایی که شرکتها انتظار دارند در آینده به دست آورند کاهش مییابد. این مسئله بهویژه برای شرکتهایی اهمیت دارد که بخش بزرگی از ارزشگذاری آنها بر رشد آینده استوار است.
در عین حال، افت سهام فناوری میتواند از یک بخش فراتر برود. اگر سرمایهگذاران درباره کیفیت اعتباری شرکتهای بدهکار یا توانایی آنها در بازپرداخت تعهدات نگران شوند، فشار ممکن است به بازار اعتبار و سپس سایر بخشهای سهام منتقل شود.
با وجود این، نباید نتیجه گرفت که کل صنعت هوش مصنوعی فاقد چشمانداز رشد است. مسئله اصلی تفاوت میان ظرفیت واقعی فناوری برای ایجاد درآمد و قیمتهایی است که سرمایهگذاران حاضرند برای آن بپردازند. حتی یک صنعت با آینده مناسب نیز میتواند دورههای اصلاح قیمتی قابل توجهی را تجربه کند.
چشمانداز نزدک و سهام آمریکا: در کوتاهمدت، گزارشهای مالی شرکتها، برآورد هزینههای سرمایهای، سودآوری کسبوکارهای مرتبط با هوش مصنوعی و بازده اوراق خزانهداری نقش مهمی خواهند داشت. کاهش بازده اوراق میتواند حمایت ایجاد کند، اما تا زمانی که نگرانی درباره ارزشگذاری و بازده سرمایهگذاریهای فناوری برطرف نشود، نوسانات میتواند ادامه پیدا کند.
بازار سهام اروپا و آسیا؛ اثر همزمان انرژی و فناوری
بازارهای اروپا علاوه بر فشارهای جهانی بر سهام، با ریسکهای مالی و سیاسی داخلی و هزینه بالای انرژی روبهرو هستند. نگرانی درباره وضعیت مالی فرانسه و افزایش فاصله بازده اوراق این کشور با آلمان، نشانهای از حساسیت سرمایهگذاران به ریسک بدهی دولتهاست.
در آسیا نیز بازارهایی که وزن بالایی از سهام نیمهرسانا و فناوری دارند، در برابر افت شرکتهای مرتبط با هوش مصنوعی آسیبپذیرتر شدهاند. این موضوع اهمیت زنجیره تأمین فناوری و وابستگی سودآوری شرکتها به تداوم سرمایهگذاریهای بزرگ را برجسته میکند.
اگر قیمت انرژی بالا بماند و همزمان بازارهای فناوری تضعیف شوند، اقتصادهای واردکننده انرژی ممکن است با فشار مضاعف روبهرو شوند. در مقابل، کاهش پایدار تنشها و بهبود اعتماد به سودآوری شرکتها میتواند به تثبیت بازارهای سهام کمک کند.
بیتکوین و بازار ارزهای دیجیتال؛ فشار نقدینگی و ریسکگریزی
بازار ارزهای دیجیتال نیز از فضای پرریسک هفته گذشته مصون نماند. بیتکوین پس از افتهای اخیر در محدودهای پایینتر از سطوح ابتدای دوره معامله شد و در ادامه هفته نشانههایی از بازیابی نشان داد؛ با این حال، همچنان در مسیر ثبت دومین افت هفتگی متوالی قرار گرفت.
افت بازده اوراق و تضعیف دلار میتواند به داراییهای پرریسک کمک کند، اما این عوامل بهتنهایی برای بازگشت پایدار بازار کریپتو کافی نیستند. زمانی که سهام فناوری با فشار فروش روبهرو میشود و سرمایهگذاران نسبت به تأمین مالی و رشد اقتصادی نگران هستند، داراییهای دیجیتال نیز ممکن است با کاهش تقاضا مواجه شوند.
بیتکوین در مقایسه با بسیاری از آلتکوینها معمولاً نقدشوندگی و پذیرش نهادی بیشتری دارد؛ اما در دورههای کاهش شدید ریسکپذیری، خود آن نیز میتواند افت قابل توجهی را تجربه کند. بنابراین، نباید آن را در تمام شرایط جایگزینی مطمئن برای طلا یا دارایی امن در نظر گرفت.
اتریوم و آلتکوینها
اتریوم و بسیاری از آلتکوینها علاوه بر شرایط کلان، به جریان سرمایه، فعالیت شبکه، تقاضای کاربردی و وضعیت بازارهای مشتقه حساس هستند. در دورهای که سرمایهگذاران تمایل کمتری به پذیرش ریسک دارند، داراییهای کوچکتر و کمعمقتر ممکن است افت بیشتری را تجربه کنند.
برای ارزیابی قدرت واقعی بازار کریپتو، تنها رشد مقطعی بیتکوین کافی نیست. باید به جریان سرمایه صندوقهای قابل معامله، حجم معاملات نقدی، وضعیت اهرم در بازار مشتقه، عملکرد اتریوم نسبت به بیتکوین و میزان مشارکت آلتکوینها توجه کرد.
چشمانداز کریپتو: اگر بازده اوراق کاهش یابد، دلار ضعیف بماند و نگرانی از بازار سهام فروکش کند، احتمال بهبود داراییهای دیجیتال افزایش مییابد. اما تداوم فشار تورمی، احتمال سیاست پولی سختگیرانهتر و تشدید ریسکگریزی میتواند مانع شکلگیری روند صعودی پایدار شود. در وضعیت فعلی، مدیریت ریسک و بررسی جریان واقعی سرمایه اهمیت بیشتری از اتکا به رشدهای کوتاهمدت دارد.
وضعیت اقتصاد جهانی؛ خطر تورم همراه با کاهش رشد
ترکیب قیمت بالای انرژی، هزینه تأمین مالی بالا و نگرانی از کاهش بازده سرمایهگذاریهای بزرگ، احتمال شکلگیری فضایی شبیه رکود تورمی را افزایش میدهد؛ یعنی وضعیتی که در آن تورم بهسرعت کاهش پیدا نمیکند، اما رشد اقتصادی نیز تحت فشار قرار میگیرد.
این وضعیت برای بانکهای مرکزی دشوار است. اگر نرخ بهره را بالا نگه دارند، ممکن است به فعالیت اقتصادی و بازار اعتبار فشار وارد شود؛ اگر زودتر از موعد سیاست را تسهیل کنند، خطر ماندگار شدن تورم افزایش مییابد.
در چنین فضایی، واکنش بازارها میتواند غیرخطی باشد. برای مثال، افزایش قیمت نفت ممکن است ابتدا از سهام انرژی حمایت کند، اما در ادامه با بالا بردن هزینه تولید و انتظارات تورمی، به زیان بخشهای مختلف اقتصاد تمام شود. به همین ترتیب، افت دلار میتواند از طلا و برخی داراییهای پرریسک حمایت کند، اما اگر ناشی از نگرانی عمیق درباره اقتصاد آمریکا باشد، لزوماً به رشد پایدار همه بازارها منجر نمیشود.
سناریوهای پیشرو برای هفته آینده
سناریوی اول؛ کاهش تنشها و آرامتر شدن بازارها
اگر مذاکرات آمریکا و ایران به پیشرفت عملی منجر شود، امنیت عبور کشتیها بهبود یابد و نگرانی از اختلال عرضه انرژی کاهش پیدا کند، نفت میتواند بخشی از صرف ریسک خود را از دست بدهد. در این حالت، کاهش فشار تورمی احتمالی میتواند به افت بازده اوراق و بهبود احساسات بازار سهام کمک کند.
تضعیف دلار در کنار کاهش بازده واقعی میتواند برای طلا و ارزهای دیجیتال نیز حمایتی باشد؛ با این حال، میزان این حمایت به وضعیت جریان سرمایه و شرایط اقتصادی بستگی خواهد داشت.
سناریوی دوم؛ تداوم تنشها و ماندگاری تورم
اگر خطر در تنگه هرمز ادامه یابد و قیمت انرژی در سطوح بالا باقی بماند، نگرانی درباره تورم دوباره تقویت میشود. این وضعیت میتواند انتظارات مربوط به نرخ بهره را به سمت سیاست سختگیرانهتر سوق دهد و بهویژه بر سهام فناوری، طلا و داراییهای پرریسک فشار وارد کند.
در این سناریو، دلار ممکن است از انتظارات نرخ بهره حمایت بگیرد؛ اما اگر نگرانی از اقتصاد و بازار اعتبار آمریکا تشدید شود، واکنش آن همچنان میتواند پیچیده و نوسانی باشد.
سناریوی سوم؛ تشدید نگرانی از بازار فناوری و اعتبار
اگر افت سهام هوش مصنوعی گسترش پیدا کند و نگرانی درباره بدهی شرکتها و بازده سرمایهگذاریها بیشتر شود، بازارها ممکن است وارد مرحلهای از کاهش ریسک شوند. در چنین شرایطی، داراییهای پرریسک از جمله کریپتو و بخشهایی از بازار سهام میتوانند تحت فشار بمانند.
رفتار دلار و طلا در این سناریو به منشأ بحران بستگی دارد. اگر تقاضا برای نقدینگی دلاری افزایش یابد، دلار ممکن است تقویت شود؛ اما اگر نگرانیها مستقیماً متوجه داراییهای آمریکایی و پایداری بازارهای این کشور باشد، واکنش دلار الزاماً صعودی نخواهد بود. طلا نیز ممکن است در ابتدا از فروش برای تأمین نقدینگی آسیب ببیند و سپس با کاهش بازده واقعی یا افزایش تقاضای پناهگاه امن حمایت شود.
جمعبندی
بازارهای جهانی در پایان این هفته با مجموعهای از ریسکهای بههمپیوسته روبهرو هستند. تنشهای خاورمیانه و خطر اختلال عرضه انرژی، مسیر تورم را پیچیده کردهاند؛ دادههای تورمی آمریکا اجازه نمیدهند احتمال تداوم نرخهای بهره بالا نادیده گرفته شود؛ و افت سهام مرتبط با هوش مصنوعی نشان داده است که حتی بخشهای پیشرو بازار نیز در برابر هزینه بالای تأمین مالی و تردید درباره سودآوری آینده آسیبپذیرند.
در این شرایط، مهمترین عامل برای هفته آینده، بررسی ارتباط میان سه متغیر است: قیمت انرژی، انتظارات نرخ بهره و میزان ریسکپذیری سرمایهگذاران. این سه عامل میتوانند مسیر دلار، طلا، بازار سهام و ارزهای دیجیتال را بهصورت همزمان تغییر دهند.
از نگاه گروه مالی و تحلیلی Eagle Economic، هنوز برای اعلام یک جهت قطعی و یکسان برای تمام بازارها زود است. کاهش دلار و بازده اوراق میتواند زمینه بازیابی برخی داراییها را فراهم کند، اما تا زمانی که تورم، بحران انرژی و نگرانیهای مربوط به بازار فناوری به شکل پایدار روشن نشوند، احتمال نوسانات شدید همچنان بالاست.
در چنین فضایی، تصمیمگیری باید بر اساس ترکیب دادههای اقتصادی، تحولات ژئوپلیتیکی، جریان سرمایه و رفتار واقعی قیمت انجام شود؛ نه صرفاً بر مبنای یک خبر یا حرکت مقطعی بازار. حفظ انعطاف در سناریوها و مدیریت ریسک، در شرایط فعلی اهمیت بیشتری از پیشبینی قطعی جهت بازار دارد.
این پست را به اشتراک بگذارید:
نوشته های مرتبط
تحلیل بنیادی بازارهای جهانی – 24 مهر 1405
24 مهر 1405
تحلیل بنیادی دلار و تتر – 23 مهر 1405
23 مهر 1405
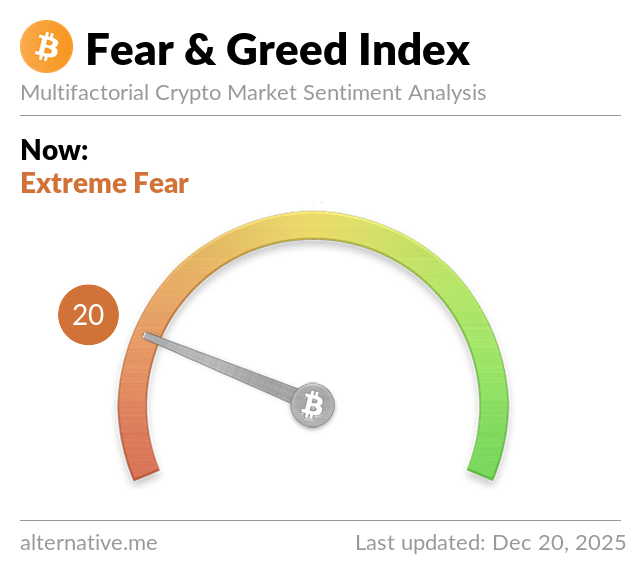
شاخص ترس و طمع بازارهای رمز ارز